Dua puluh tahun lalu, mengirim uang ke keluarga di kota lain berarti datang ke kantor cabang, mengisi slip, lalu antre di depan teller. Sekarang proses yang sama selesai dari ponsel dalam hitungan detik, sering kali tanpa membuka aplikasi bank sama sekali. Yang Anda pakai mungkin dompet digital, aplikasi investasi, atau paylater di toko online.
Perusahaan di balik aplikasi-aplikasi itu umumnya bukan bank. Fintech adalah layanan atau perusahaan yang memakai teknologi untuk menjalankan jasa keuangan, seperti pembayaran, pinjaman, dan investasi. Hasilnya lebih cepat dan lebih murah dibanding jalur konvensional.
Artikel ini membahas fintech dari satu pertanyaan praktis: ketika Anda menaruh uang di sebuah aplikasi, siapa yang sebenarnya memegangnya, dan siapa yang mengawasinya? Dari sana kita akan melihat jenis fintech, contohnya di Indonesia, aturan yang berlaku per 2026, dan cara memeriksa apakah sebuah aplikasi legal.
Apa Itu Fintech?
Fintech adalah singkatan dari financial technology, yang dalam regulasi Indonesia disebut teknologi finansial. Jadi arti fintech secara harfiah adalah teknologi untuk urusan keuangan. Pengertian fintech menurut Bank Indonesia lebih ringkas lagi: hasil gabungan antara jasa keuangan dengan teknologi. Kata kuncinya ada pada "jasa keuangan". Aplikasi pencatat pengeluaran pribadi belum tentu fintech, sedangkan aplikasi yang memindahkan, meminjamkan, atau menginvestasikan uang Anda jelas termasuk.
Lalu, apa yang dimaksud dengan fintech secara hukum? Regulasi memberi batas yang lebih tegas. Peraturan Bank Indonesia Nomor 19/12/PBI/2017 menyebut sebuah layanan tergolong teknologi finansial jika bersifat inovatif. Layanan itu juga harus berdampak pada produk, layanan, teknologi, atau model bisnis keuangan yang sudah ada. Jadi yang dihitung bukan sekadar formulir yang pindah ke layar, melainkan cara baru menjalankan jasa keuangan.
Istilah fintech dipakai untuk dua hal sekaligus: industrinya dan pelakunya. Perusahaan fintech adalah perusahaan yang bisnis utamanya layanan keuangan berbasis teknologi, misalnya penerbit dompet digital atau platform pinjaman daring. Bank yang membuat aplikasi mobile banking memakai teknologi serupa, tetapi tetap berstatus bank dan diatur sebagai bank.
Fintech Bukan Bank: Siapa yang Memegang Uang Anda?
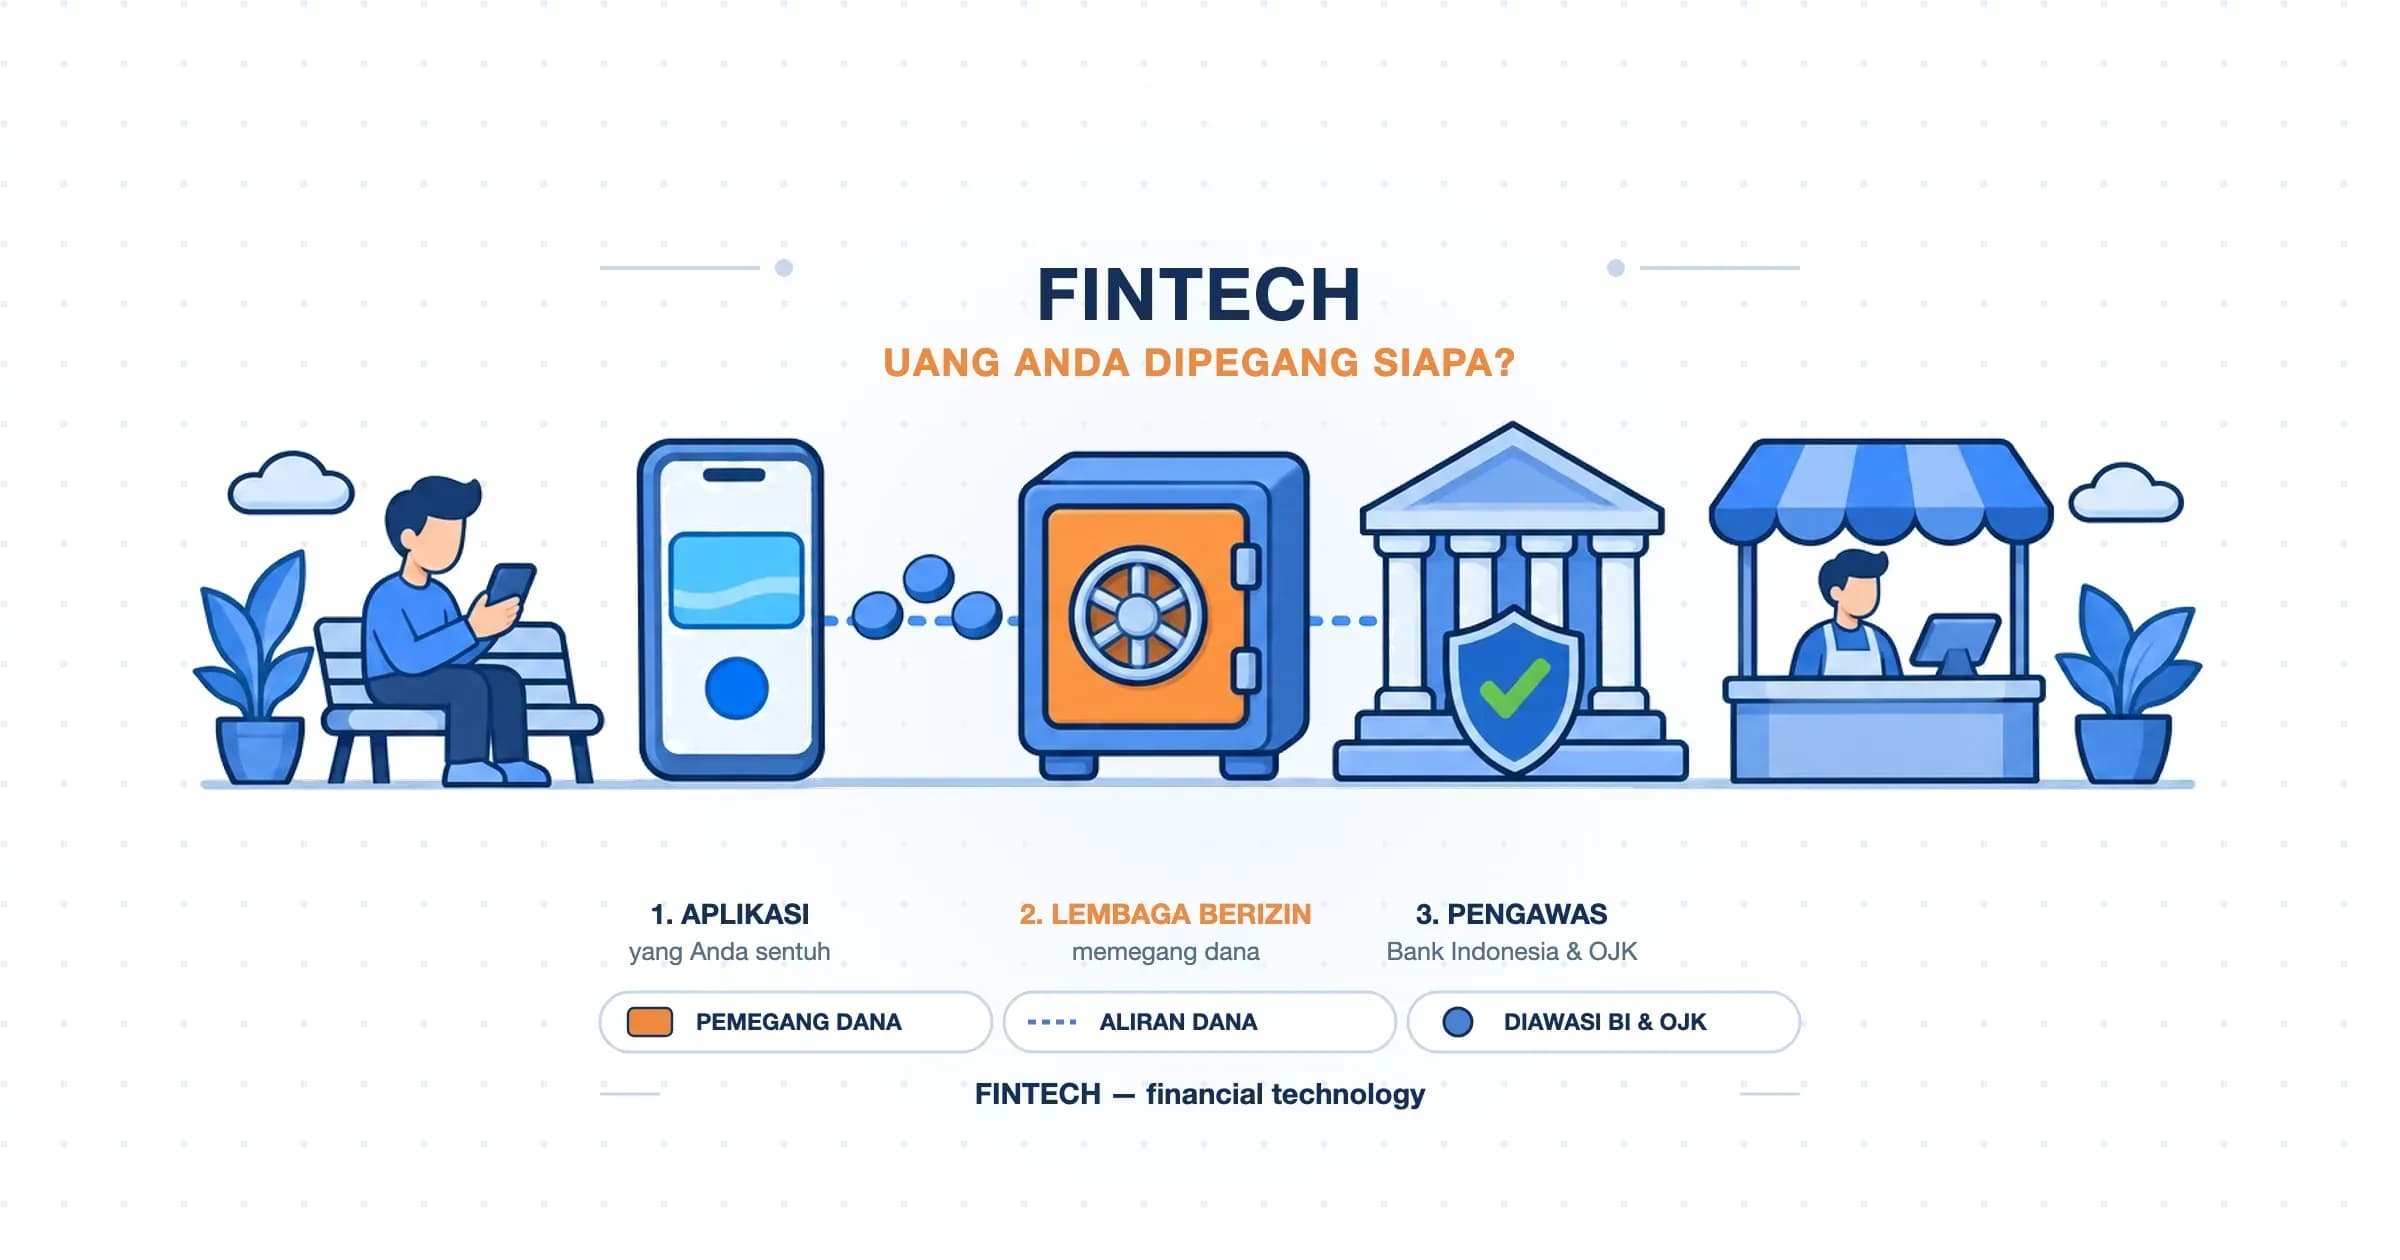
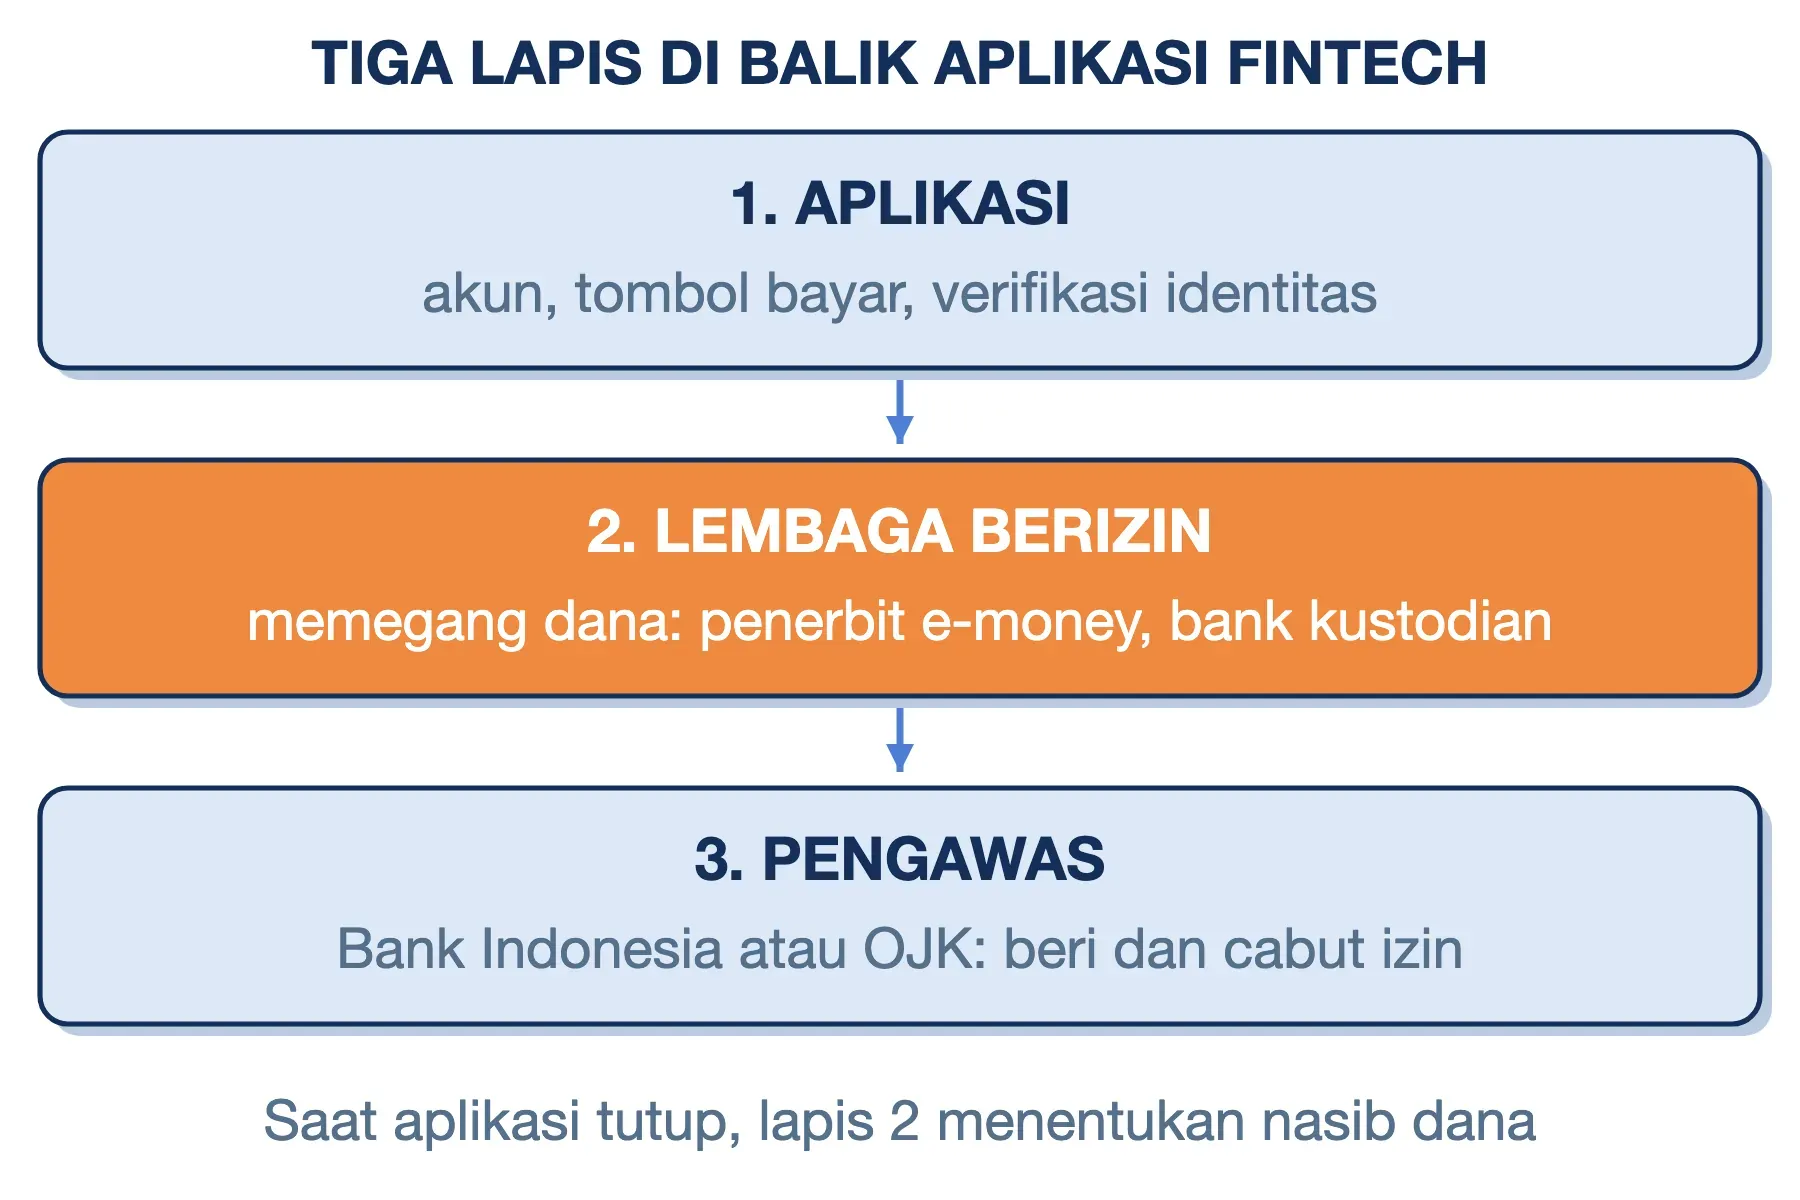
Setiap layanan fintech bisa dibaca sebagai tiga lapis. Memahami ketiganya membantu Anda menilai risiko sebuah aplikasi jauh lebih baik daripada sekadar melihat tampilannya.
- Lapis aplikasi: bagian yang Anda sentuh setiap hari, yaitu akun, tombol bayar, dan verifikasi identitas digital (e-KYC, electronic Know Your Customer). Lapis ini bisa berganti tampilan kapan saja tanpa mengubah status hukum uang Anda.
- Lapis lembaga berizin: badan hukum yang memegang izin dan bertanggung jawab atas dana. Pada dompet digital, ini adalah penerbit uang elektronik berizin Bank Indonesia. Pada reksa dana, uang Anda masuk ke rekening reksa dana di bank kustodian, bukan ke rekening perusahaan aplikasinya.
- Lapis pengawas: otoritas yang memberi izin, menetapkan batas, dan bisa mencabut izin. Di Indonesia perannya terbagi antara Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK).
Lapis kedua adalah yang paling menentukan ketika sesuatu berjalan salah. OJK mencabut izin usaha PT Investree Radhika Jaya pada 21 Oktober 2024 karena pelanggaran ekuitas minimum dan ketentuan lain. Aplikasinya berhenti, tetapi kewajiban tidak ikut hilang: penagihan kepada peminjam dialihkan ke tim likuidasi. Status lembaga di balik aplikasi itulah yang menentukan nasib dana pengguna.
Jenis-Jenis Fintech dan Contohnya
PBI 19/12/PBI/2017 membagi fintech ke dalam lima kategori. Kelimanya adalah sistem pembayaran; pendukung pasar; manajemen investasi dan manajemen risiko; pinjaman, pembiayaan, dan penyediaan modal; serta jasa finansial lainnya. Pengawasan sebagian kategori itu kini sudah berpindah ke OJK, tetapi pembagiannya masih berguna sebagai peta. Berikut kelompok yang paling sering Anda temui, beserta contoh fintech di Indonesia.
Pembayaran Digital: E-Wallet, Virtual Account, QRIS, dan Paylater
Fintech payment adalah kelompok fintech yang memproses pembayaran dan transfer. Kelompok ini paling dekat dengan keseharian, dan tiap metodenya punya cara kerja yang berbeda:
- E-wallet (dompet digital) seperti GoPay, OVO, DANA, dan ShopeePay menyimpan saldo berupa uang elektronik. Penerbitnya wajib berizin Bank Indonesia.
- Virtual account adalah nomor rekening sementara yang dibuat bank untuk satu tagihan. Toko online biasanya menyediakannya lewat payment gateway, sehingga pembayaran tercocokkan otomatis.
- QRIS adalah standar kode QR nasional dari Bank Indonesia. Satu kode bisa dibayar dari aplikasi bank atau dompet digital mana pun, seperti dijelaskan di artikel QRIS.
- Paylater atau buy now pay later adalah pembiayaan cicilan saat belanja, misalnya Kredivo dan Akulaku. Sejak POJK 32/2025, layanan ini hanya boleh dijalankan bank umum dan perusahaan pembiayaan.
Pinjaman Daring dan Urun Dana
Pinjaman daring mempertemukan pemilik dana dengan peminjam lewat aplikasi. Per 31 Agustus 2026 ada 94 penyelenggara berizin OJK, di antaranya Amartha dan Modalku untuk pendanaan usaha, serta AdaKami dan Easycash untuk pinjaman konsumtif. Cara kerja dan batas biayanya kita bahas di section tersendiri di bawah.
Urun dana atau securities crowdfunding bekerja dengan arah sebaliknya. Usaha kecil menerbitkan saham, obligasi, atau sukuk kepada banyak investor sekaligus melalui platform. Per November 2026 tercatat 18 penyelenggara berizin OJK, dengan total dana terhimpun lebih dari Rp2 triliun.
Investasi, Asuransi, dan Aset Kripto
Aplikasi seperti Bibit dan Bareksa berperan sebagai agen penjual reksa dana secara online. Untuk saham, perusahaan sekuritas menyediakan aplikasi jual beli seperti Ajaib dan Stockbit. Di sisi asuransi ada insurtech, yaitu platform yang memasarkan polis dari perusahaan asuransi secara digital, misalnya Qoala dan PasarPolis.
Aset kripto juga masuk wilayah ini. Pedagang aset kripto seperti Indodax, Tokocrypto, dan Pintu diawasi OJK sejak 10 Januari 2025. Masa transisi dari Bappebti resmi berakhir pada 20 Januari 2026.
Pendukung Pasar
Kelompok ini tidak memegang uang Anda, tetapi memegang data Anda. Contohnya situs pembanding produk keuangan seperti Cermati dan layanan penilai kelayakan kredit alternatif (credit scoring). Penyedia verifikasi identitas digital dan tanda tangan elektronik juga termasuk di sini. Layanan seperti ini jarang disadari pengguna, padahal banyak bank dan pindar bergantung padanya.
Fintech Lending Adalah Pinjaman Daring: Cara Kerja dan Aturannya
Fintech lending adalah layanan yang mempertemukan pemberi dana (lender) dengan penerima dana (borrower) melalui sistem elektronik. Nama resminya Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), dengan aturan utama POJK 40/2024. OJK memakai sebutan pinjaman daring (pindar) untuk yang berizin. Sebutan "pinjol" kini lebih melekat pada yang ilegal. Di banyak negara, model ini dikenal sebagai fintech P2P lending (peer-to-peer lending).
Alurnya cukup sederhana. Penerima dana mengajukan pinjaman, lalu penyelenggara menilai watak dan kemampuan bayarnya. Setelah itu pemberi dana menyalurkan uang, dan cicilan yang dibayar peminjam dikembalikan kepada mereka setelah dipotong biaya platform. Perlu diperhatikan, risiko gagal bayar pada dasarnya ditanggung pemberi dana, bukan penyelenggara.
Perkembangan fintech di Indonesia paling jelas terlihat di sini. Per September 2026, outstanding pembiayaan pindar mencapai Rp106,48 triliun, tumbuh 17,02% dibanding tahun sebelumnya. Kualitasnya diukur dengan TWP90 (tingkat wanprestasi di atas 90 hari), yang berada di 5,36%. Kebalikannya, TKB90 (tingkat keberhasilan bayar), berarti sekitar 94,64%.
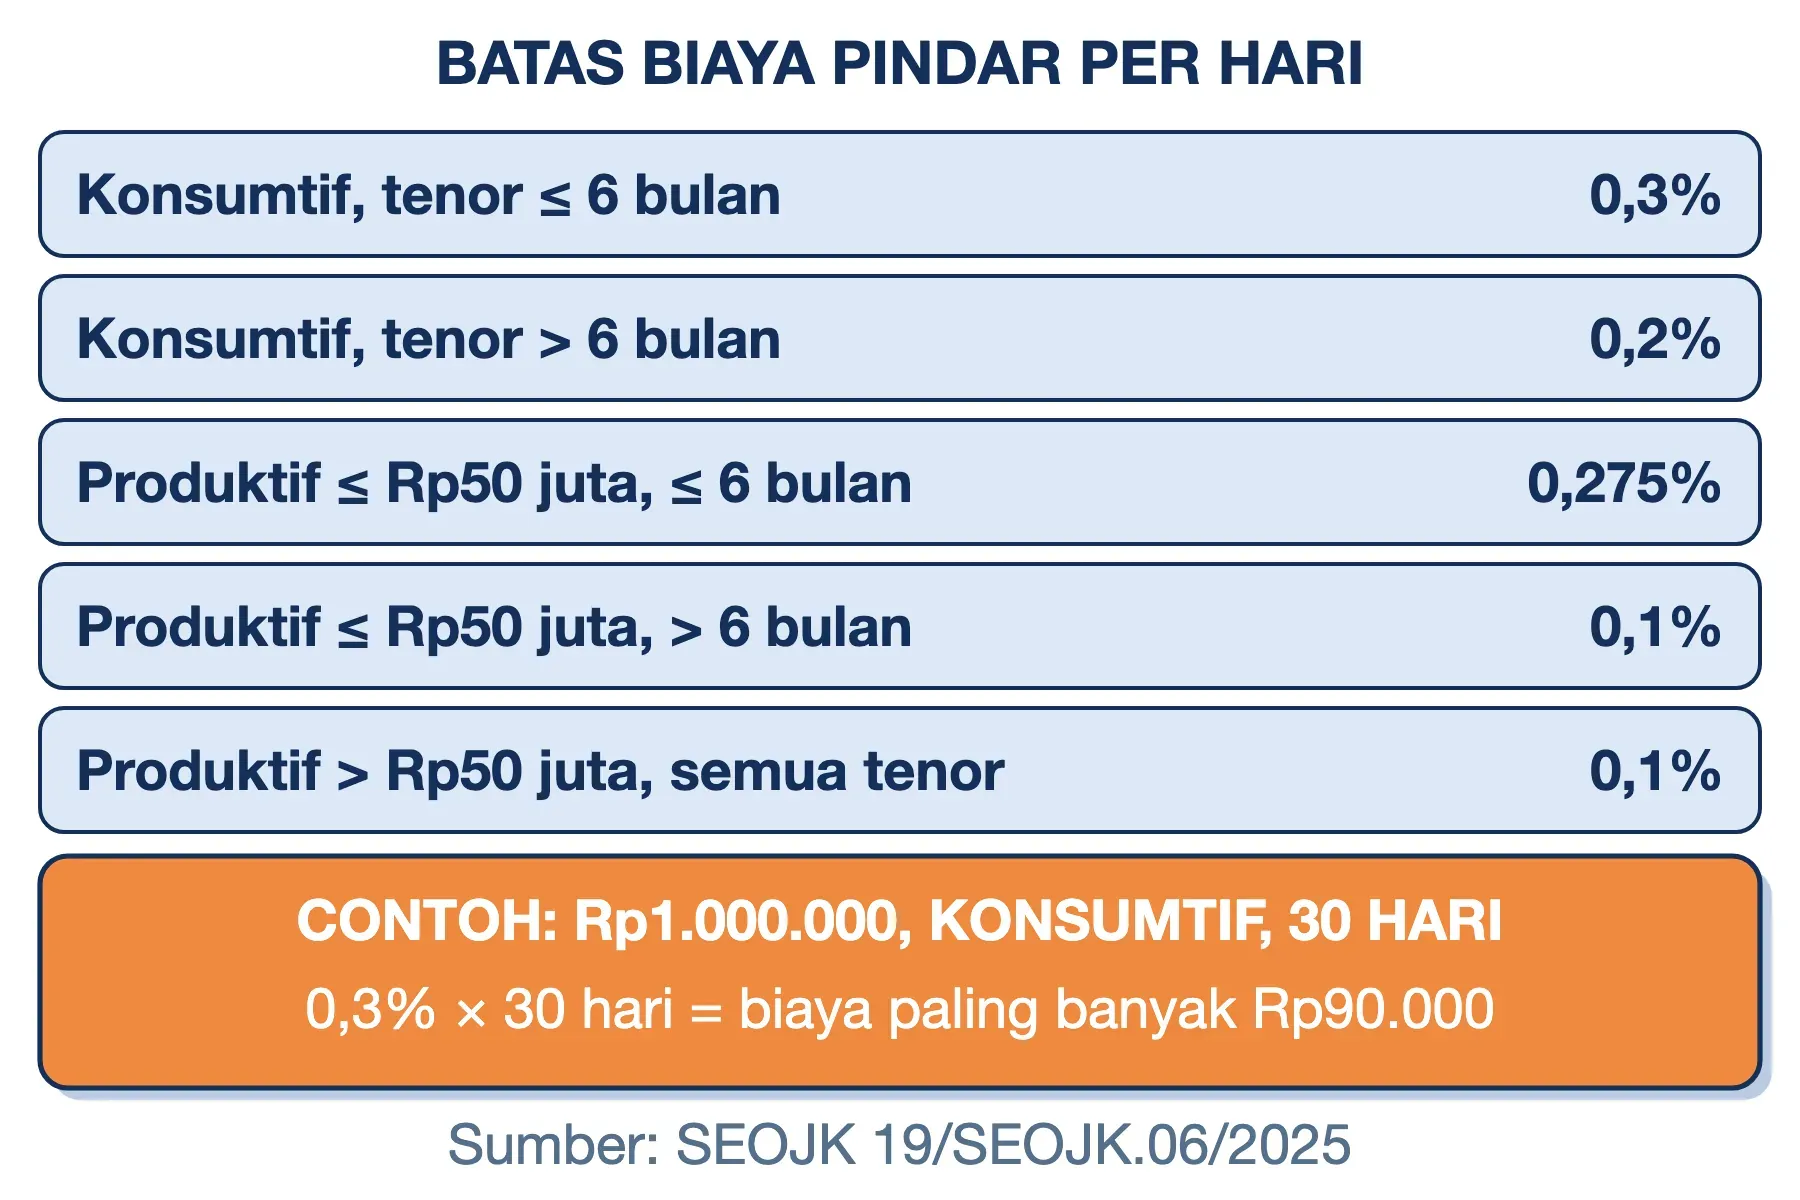
Yang paling penting bagi peminjam adalah batas biaya. SEOJK 19/SEOJK.06/2025 menetapkan batas maksimum manfaat ekonomi per hari kalender dari nilai pinjaman. Manfaat ekonomi di sini mencakup bunga, biaya administrasi atau fee platform, dan biaya lain. Pengecualiannya hanya denda keterlambatan, biaya tanda tangan elektronik, dan pajak.
- Pinjaman konsumtif: 0,3% per hari untuk tenor sampai 6 bulan, dan 0,2% per hari untuk tenor di atas 6 bulan.
- Pinjaman produktif hingga Rp50 juta: 0,275% per hari untuk tenor sampai 6 bulan, dan 0,1% per hari untuk tenor di atas 6 bulan.
- Pinjaman produktif di atas Rp50 juta: 0,1% per hari untuk semua tenor.
Denda keterlambatan dibatasi dengan angka yang sama. Sebagai gambaran, pinjaman konsumtif Rp1.000.000 bertenor 30 hari paling banyak dikenai biaya Rp90.000 (0,3% × 30 hari).
SEOJK 19/2023 pernah menjadwalkan batas pinjaman konsumtif turun ke 0,1% per hari mulai 2026. Surat edaran itu sudah dicabut sejak 31 Juli 2025, sehingga jadwal tersebut tidak berlaku. Angka yang berlaku adalah yang tercantum di atas.
Lalu, apakah fintech sama dengan pinjol? Tidak. Pinjaman daring hanyalah satu jenis fintech, dan jumlahnya kecil dibanding layanan pembayaran yang dipakai jutaan orang setiap hari.
Fintech Syariah: Apa Bedanya dengan yang Konvensional?
Fintech syariah adalah fintech yang menjalankan layanannya dengan akad sesuai prinsip syariah. Acuan utamanya Fatwa DSN-MUI Nomor 117/DSN-MUI/II/2018 tentang layanan pembiayaan berbasis teknologi informasi berdasarkan prinsip syariah. Imbal hasilnya tidak berbentuk bunga, melainkan mengikuti akad yang dipakai.
Beberapa akad yang umum dipakai:
- Murabahah: penyelenggara atau pemberi dana membeli barang lalu menjualnya kepada nasabah dengan margin yang disepakati.
- Mudharabah dan musyarakah: kerja sama usaha dengan pembagian keuntungan sesuai nisbah.
- Ijarah: sewa atas barang atau jasa.
- Ujrah: imbalan atas jasa, misalnya biaya platform.
Penyelenggara syariah juga wajib memiliki Dewan Pengawas Syariah (DPS). Profil anggotanya wajib ditampilkan di aplikasi atau situs web. Contoh fintech syariah berizin bisa Anda lihat di daftar OJK per 31 Agustus 2026, yang memuat lima pindar berlabel syariah. Di antaranya Ammana, Alami, dan Duha Syariah.
Yang tidak berubah juga perlu Anda ketahui. Fintech syariah tetap butuh izin OJK, tetap tunduk pada batas manfaat ekonomi yang sama, dan risiko gagal bayar tetap ada. Label syariah mengatur bentuk akad, bukan menghapus risiko.
Siapa yang Mengawasi Fintech di Indonesia?
Pembagian pengawasan fintech Indonesia ditetapkan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Inovasi teknologi sektor keuangan diatur di Bab XVI, Pasal 213 sampai 221. Prinsipnya, BI mengawasi sistem pembayaran, sedangkan OJK mengawasi sisanya.
| Jenis fintech | Pengawas | Aturan utama |
|---|---|---|
| Dompet digital, QRIS, payment gateway | BI | PBI 10/2025 |
| Pinjaman daring (pindar) | OJK | POJK 40/2024, SEOJK 19/2025 |
| Paylater | OJK | POJK 32/2025 |
| Urun dana | OJK | POJK 57/2020 |
| Aset kripto | OJK (sejak 2025) | POJK 27/2024 |
| Inovasi lainnya | OJK | POJK 3/2024 |
POJK 3/2024 juga memperbarui mekanisme regulatory sandbox, yaitu ruang uji coba terbatas bagi model bisnis keuangan baru sebelum mendapat izin penuh. Mekanisme ini mirip prinsip sandbox di dunia perangkat lunak: dicoba dalam ruang terkurung, baru dilepas setelah terbukti aman.
Selain regulator, ada asosiasi yang ditunjuk sebagai mitra pengawasan. Asosiasi Fintech Indonesia (AFTECH) menaungi industri secara umum. Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menaungi pindar, dan Asosiasi Fintech Syariah Indonesia (AFSI) menaungi penyelenggara syariah. Urun dana dinaungi Asosiasi Layanan Urun Dana Indonesia (ALUDI).
Manfaat Fintech bagi Pengguna dan Usaha Kecil
Manfaat fintech paling terasa pada kelompok yang selama ini kurang terlayani bank. Berikut yang paling nyata:
- Biaya transaksi lebih rendah: pedagang kecil kini bisa menerima pembayaran nontunai tanpa mesin EDC. Sejak 1 Oktober 2026, transaksi QRIS hingga Rp100.000 bebas biaya MDR untuk semua merchant.
- Akses pembiayaan tanpa agunan: pindar menyalurkan Rp34,95 triliun ke sektor produktif per pertengahan 2026, setara 33,70% dari total outstanding. Sebagian besar penerimanya usaha mikro yang sulit memenuhi syarat kredit bank.
- Jejak transaksi sebagai rekam kredit: riwayat penjualan di dompet digital atau marketplace bisa menjadi dasar penilaian kelayakan. Data ini menggantikan slip gaji yang tidak dimiliki pelaku usaha informal.
- Investasi dengan modal kecil: reksa dana bisa dibeli mulai puluhan ribu rupiah, tanpa perlu datang ke kantor manajer investasi.
- Tersedia 24 jam: transfer, pembayaran tagihan, dan pengajuan pinjaman tidak lagi bergantung pada jam operasional kantor cabang.
Dampak gabungannya disebut inklusi keuangan, yaitu makin banyak orang yang punya akses ke layanan keuangan formal.
Kelemahan dan Risiko Fintech
Kemudahan fintech datang bersama beberapa konsekuensi yang perlu Anda hitung sebelum memakainya.
- Biaya pinjaman tetap mahal: batas 0,3% per hari terdengar kecil, tetapi setara 109,5% per tahun. Untuk kebutuhan jangka panjang, kredit tanpa agunan dari bank biasanya jauh lebih murah.
- Utang berlapis: pinjaman yang cair dalam hitungan menit memudahkan pola gali lubang tutup lubang. Karena itu OJK membatasi satu peminjam di maksimal tiga penyelenggara.
- Penyalahgunaan data pribadi: aplikasi keuangan memegang foto KTP, swafoto, dan riwayat transaksi. Sepanjang Januari–September 2026, Satgas PASTI menghentikan 951 entitas pinjol ilegal, yang banyak di antaranya menagih dengan menyebar data peminjam.
- Penipuan rekayasa sosial: modus paling umum adalah meminta kode OTP lewat telepon atau pesan berantai. Polanya dibahas lebih lengkap di artikel social engineering.
- Saldo tidak dijamin LPS: saldo dompet digital bukan simpanan bank, sehingga tidak masuk program penjaminan Lembaga Penjamin Simpanan. Simpan dana besar di rekening bank, bukan di dompet digital.
- Perusahaan bisa berhenti beroperasi: seperti kasus Investree, izin bisa dicabut. Pemberi dana pindar menanggung risiko terbesar dalam situasi ini.
Risiko nomor 3 dan 4 bisa ditekan dengan kebiasaan sederhana. Aktifkan autentikasi dua faktor di setiap aplikasi keuangan, dan jangan pernah menyebutkan OTP kepada siapa pun.
Cara Memastikan Aplikasi Fintech Legal
Empat pemeriksaan berikut bisa Anda lakukan dalam beberapa menit, sebelum menyerahkan data atau mengajukan pinjaman.
Langkah #1: Cek Nama Penyelenggara di Daftar Resmi
Cari nama aplikasinya di daftar fintech yang terdaftar di OJK, yaitu direktori penyelenggara pada situs ojk.go.id. Cara lebih cepat, kirim nama aplikasi ke WhatsApp resmi OJK di 081-157-157-157, lalu bot akan membalas status legalitasnya. Untuk dompet digital dan payment gateway, periksa daftar penyelenggara berizin di situs bi.go.id.
Cocokkan juga nama perseroannya, bukan hanya nama aplikasi. Entitas ilegal sering memakai nama yang mirip dengan penyelenggara resmi.
Langkah #2: Periksa Izin Akses Aplikasi
SEOJK 19/2025 hanya mengizinkan pindar mengakses kamera, lokasi, dan mikrofon di gawai pengguna. Jika aplikasi pinjaman meminta akses ke kontak, galeri, atau SMS, itu tanda bahaya yang jelas.
Kontak darurat yang Anda isi pun tidak boleh dipakai sembarangan. Penyelenggara wajib mendapat persetujuan dari pemilik nomor tersebut sebelum memakainya.
Langkah #3: Hitung Total Biaya per Hari
Jumlahkan seluruh bunga, biaya admin, dan biaya lain yang tertera di perjanjian. Bagi totalnya dengan nilai pinjaman, lalu bagi lagi dengan jumlah hari tenor.
Contohnya, pinjaman konsumtif Rp2.000.000 selama 60 hari dengan bunga Rp200.000 dan biaya admin Rp150.000. Total biayanya Rp350.000, sehingga biaya per harinya 350.000 ÷ 2.000.000 ÷ 60 ≈ 0,29%. Angka ini masih di bawah batas 0,3%, tetapi sudah mepet. Penawaran yang melewati batas hampir pasti berasal dari entitas ilegal.
Langkah #4: Cek Kemampuan Bayar Anda Sendiri
Sejak 2026, total cicilan pinjaman konsumtif Anda ke seluruh kreditur dibatasi paling tinggi 30% dari penghasilan. Dengan penghasilan Rp6.000.000 per bulan, misalnya, seluruh cicilan sebaiknya tidak melebihi Rp1.800.000. Pastikan juga Anda tidak sedang meminjam di tiga penyelenggara lain.
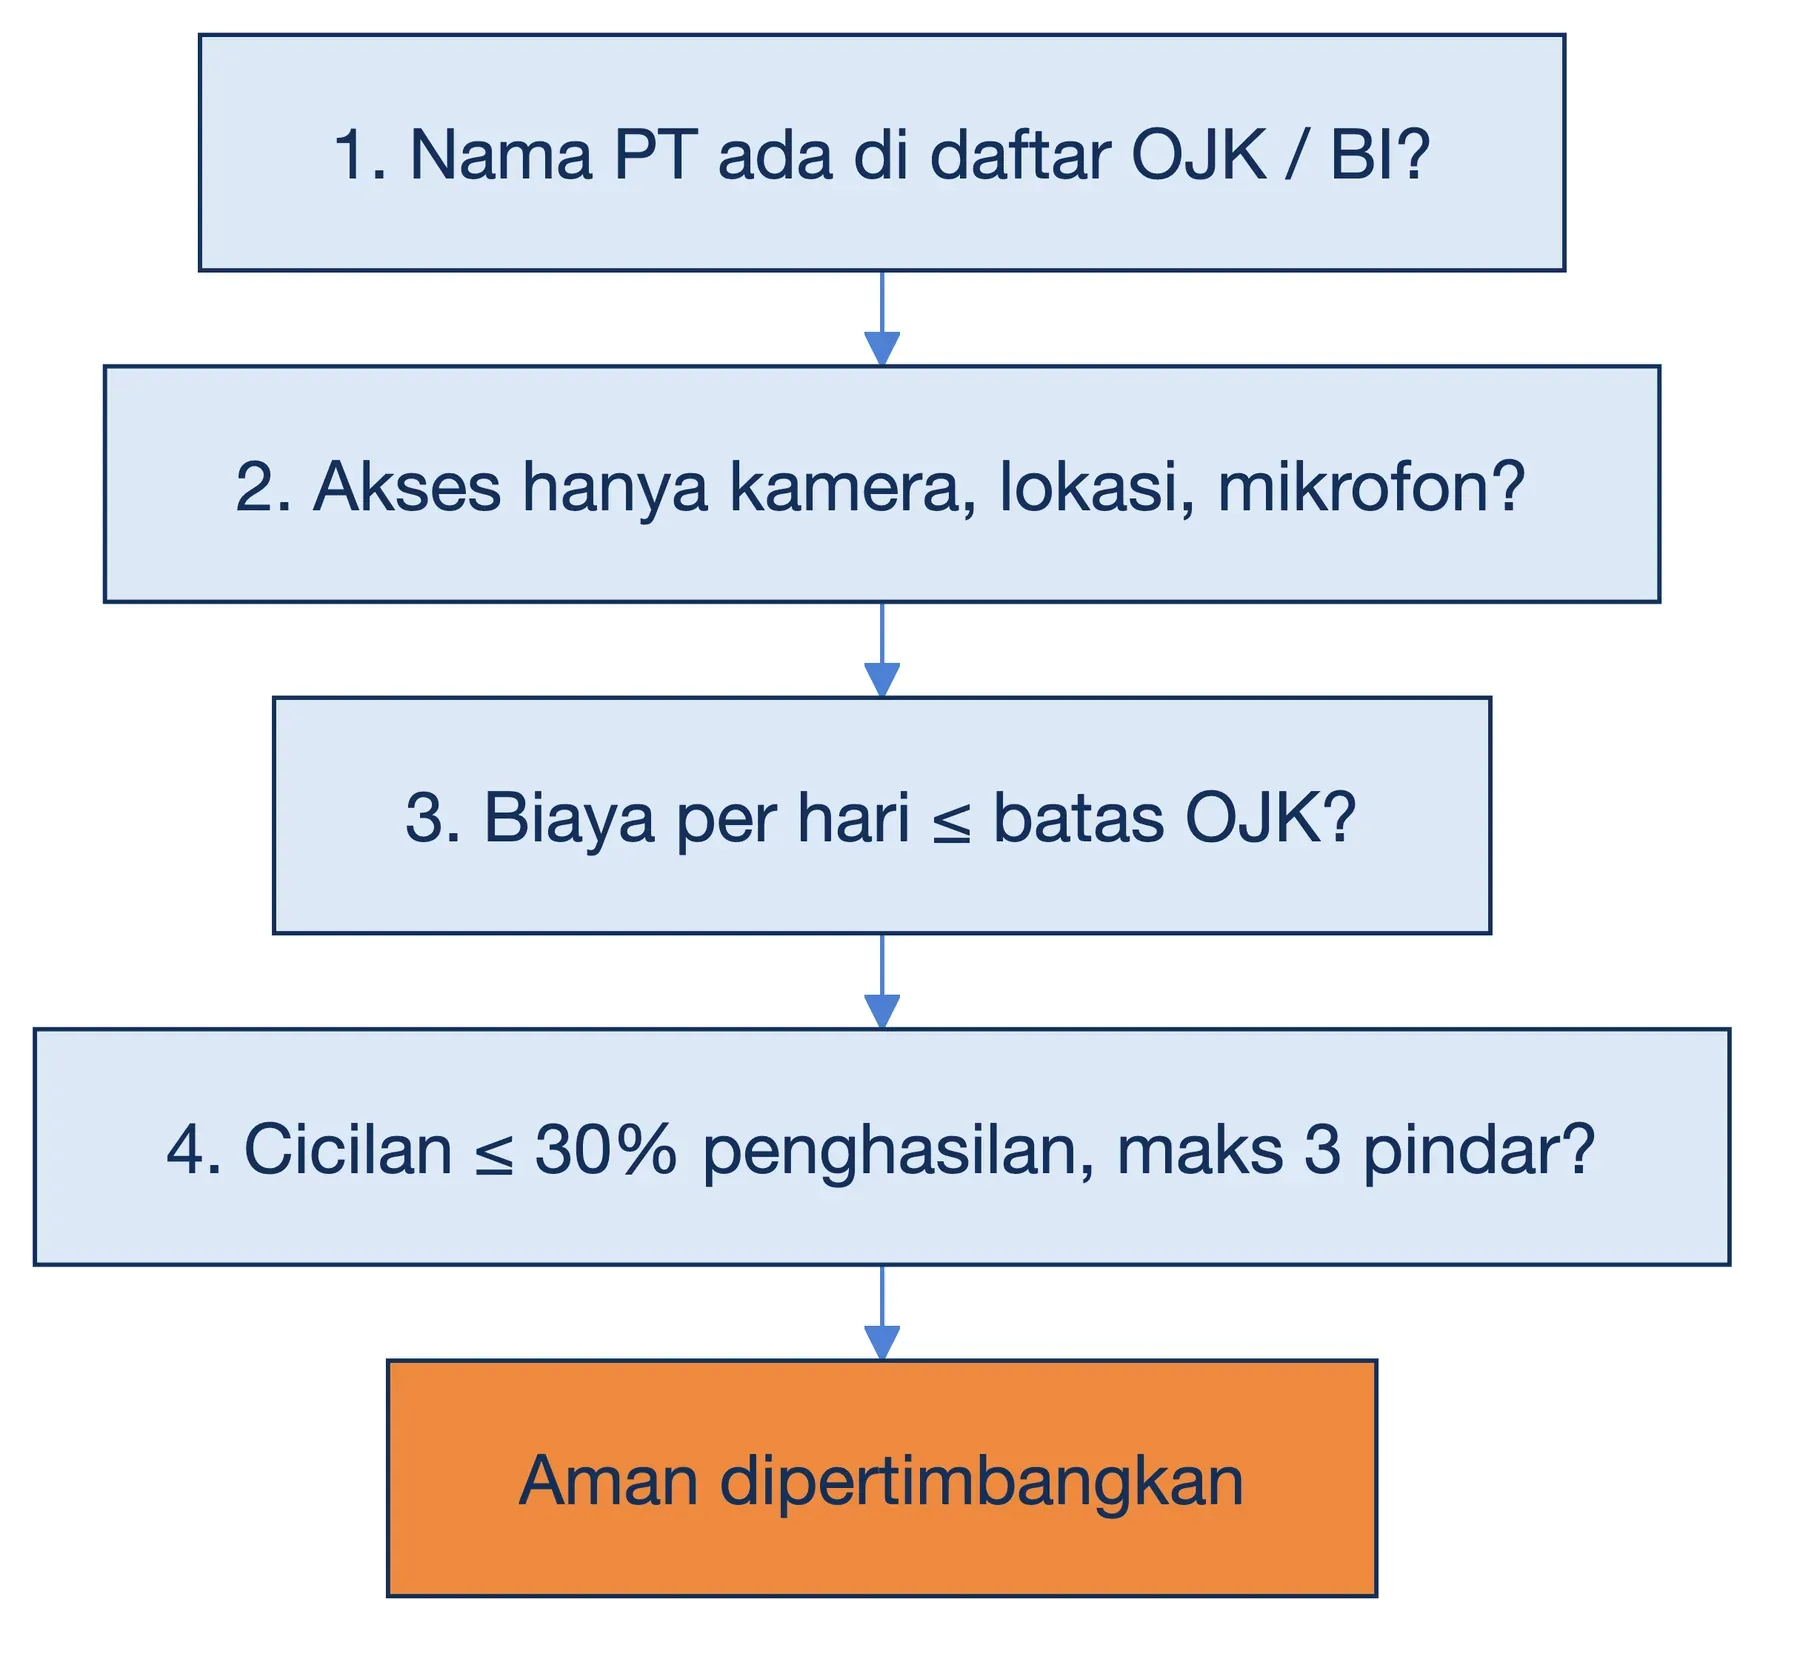
Jika salah satu jawaban tidak lolos, hentikan prosesnya. Laporkan entitas yang mencurigakan ke sipasti.ojk.go.id, Kontak OJK 157, atau surel konsumen@ojk.go.id.
Pertanyaan yang Sering Diajukan
Apakah fintech sama dengan pinjol?
Tidak. Pinjol atau pinjaman daring hanya satu jenis fintech. Dompet digital, QRIS, aplikasi reksa dana, dan pedagang aset kripto juga termasuk fintech. Pinjaman daring yang legal disebut pindar dan wajib berizin OJK.
Apakah bank digital termasuk fintech?
Secara teknologi mirip, tetapi statusnya berbeda. Bank digital adalah bank berizin OJK yang menghimpun simpanan, sehingga simpanannya dijamin LPS sesuai ketentuan. Perusahaan fintech nonbank tidak boleh menghimpun simpanan.
Apakah saldo e-wallet dijamin LPS?
Tidak. Saldo uang elektronik bukan simpanan bank, sehingga di luar program penjaminan LPS. Perlindungannya datang dari aturan Bank Indonesia tentang penempatan dana milik pengguna oleh penerbit.
Apa saja contoh perusahaan fintech di Indonesia?
Berikut contoh aplikasi fintech yang banyak dipakai, dikelompokkan per jenis:
- Dompet digital: GoPay, OVO, DANA, ShopeePay.
- Paylater: Kredivo, Akulaku.
- Pinjaman daring berizin OJK: Amartha, Modalku, AdaKami, Easycash.
- Pindar syariah: Ammana, Alami, Duha Syariah.
- Investasi: Bibit, Bareksa, Ajaib, Stockbit.
- Asuransi digital: Qoala, PasarPolis.
- Aset kripto: Indodax, Tokocrypto, Pintu.
- Pembanding produk keuangan: Cermati.
Status izin bisa berubah, jadi tetap cek daftar OJK atau BI sebelum memakai layanan baru.
Bagaimana cara melapor fintech ilegal?
Laporkan dugaan aktivitas keuangan ilegal ke sipasti.ojk.go.id, Kontak OJK 157, WhatsApp 081-157-157-157, atau surel konsumen@ojk.go.id. Untuk penipuan transaksi yang dananya sudah terkirim, laporkan ke iasc.ojk.go.id agar rekening penerima bisa segera diblokir.
Kesimpulan
Fintech adalah layanan keuangan yang dijalankan dengan teknologi, mulai dari pembayaran, pinjaman, urun dana, investasi, hingga aset kripto. Di balik setiap aplikasi ada tiga lapis: aplikasi yang Anda pakai, lembaga berizin yang memegang dana, dan pengawas yang menetapkan aturan. Bank Indonesia mengawasi sistem pembayaran, sedangkan OJK mengawasi sisanya.
Fintech paling menguntungkan untuk transaksi harian, investasi bertahap, dan pendanaan usaha kecil yang sulit dilayani bank. Untuk pinjaman, hitung dulu biaya per harinya dan pastikan cicilan tidak melewati 30% penghasilan. Sebelum menyerahkan data, cek nama perseroannya di daftar resmi OJK atau BI.
Semoga artikel ini membantu.