Coba buka dompet kulit di saku Anda. Di dalamnya mungkin ada uang tunai, kartu debit, kartu e-toll, dan beberapa struk belanja. Dompet itu sendiri tidak bisa dipakai membayar apa pun. Nilainya ada pada isi yang Anda simpan di sana.
Gambaran sederhana ini adalah kunci untuk memahami e-wallet. E-wallet adalah versi digital dari dompet tersebut: aplikasi yang menyimpan alat pembayaran Anda, lalu memakainya untuk berbelanja, membayar tagihan, atau mengirim uang. Banyak orang menyamakannya dengan e-money, padahal keduanya berada di lapisan yang berbeda. Artikel ini membahas pengertian, cara kerja, contoh, dan perbedaannya dengan e-money, sampai batas saldo dan keamanannya menurut aturan Bank Indonesia terbaru.
E-Wallet Adalah Dompet, Bukan Uangnya
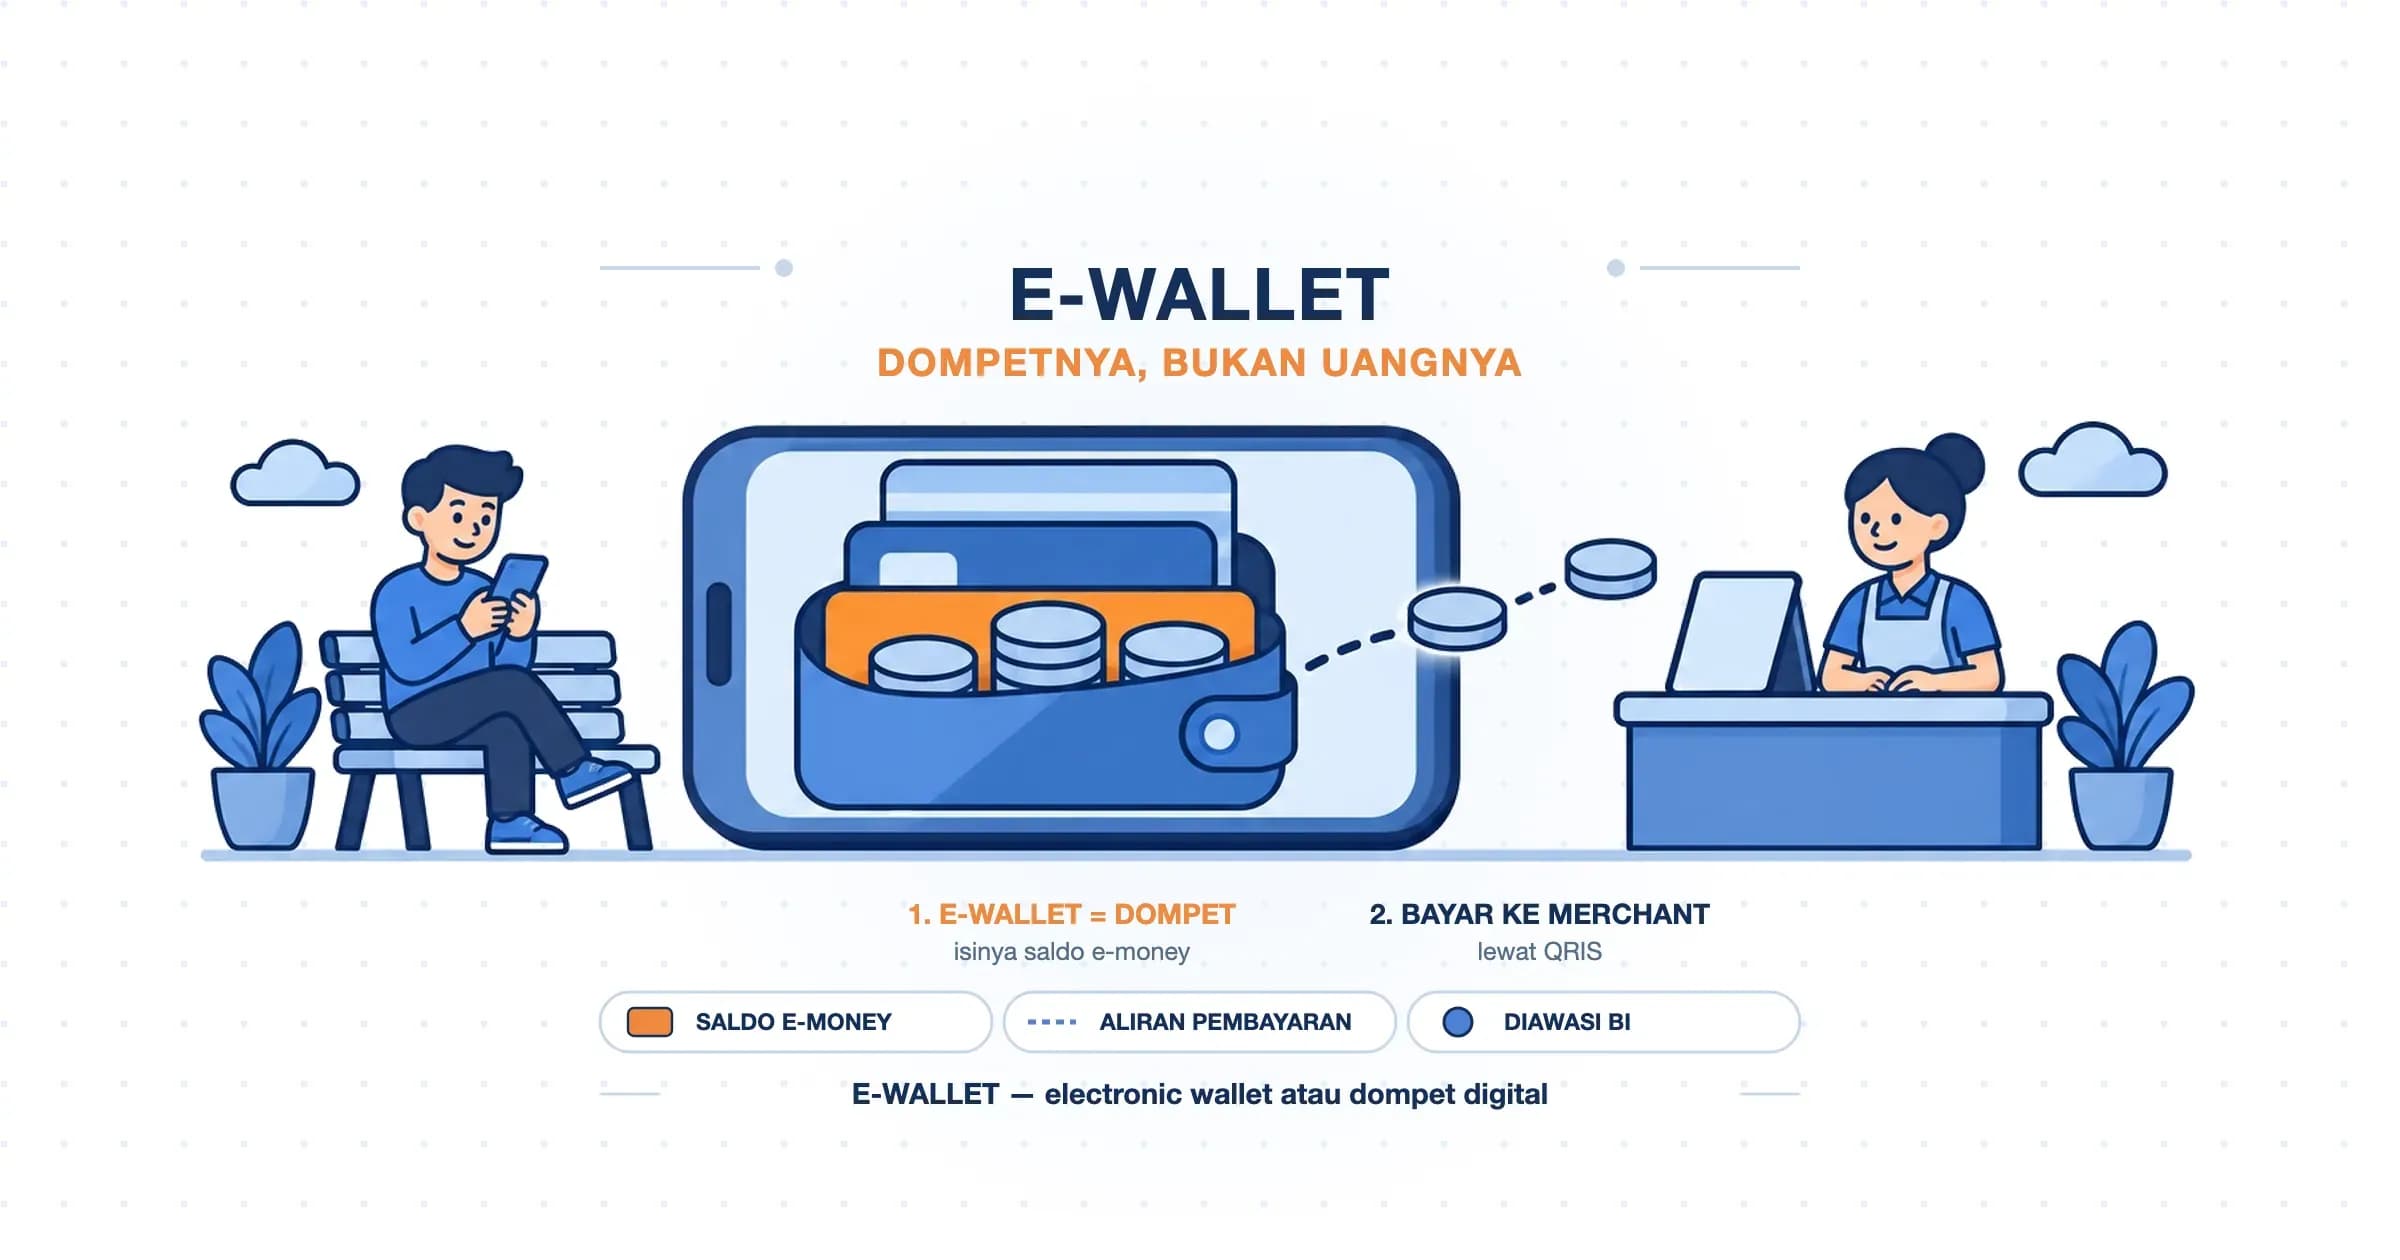
E-wallet (electronic wallet) adalah layanan elektronik untuk menyimpan data alat pembayaran, seperti kartu dan uang elektronik, yang dapat dipakai untuk bertransaksi. Istilah resminya di Indonesia adalah dompet elektronik, sedangkan masyarakat lebih akrab dengan sebutan dompet digital. Definisi ini tercantum dalam Peraturan Bank Indonesia (PBI) Nomor 18/40/PBI/2016 Pasal 1 angka 7.
Jadi, jika Anda bertanya apa itu e-wallet, jawabannya adalah sebuah wadah. Ia menampung alat bayar, lalu menyediakan antarmuka untuk memakainya: tombol bayar, pemindai kode QR, menu transfer, dan riwayat transaksi. Secara harfiah, e wallet artinya dompet elektronik. Penulisannya beragam, yaitu e-wallet, e wallet, atau ewallet, dan ketiganya merujuk pada hal yang sama.
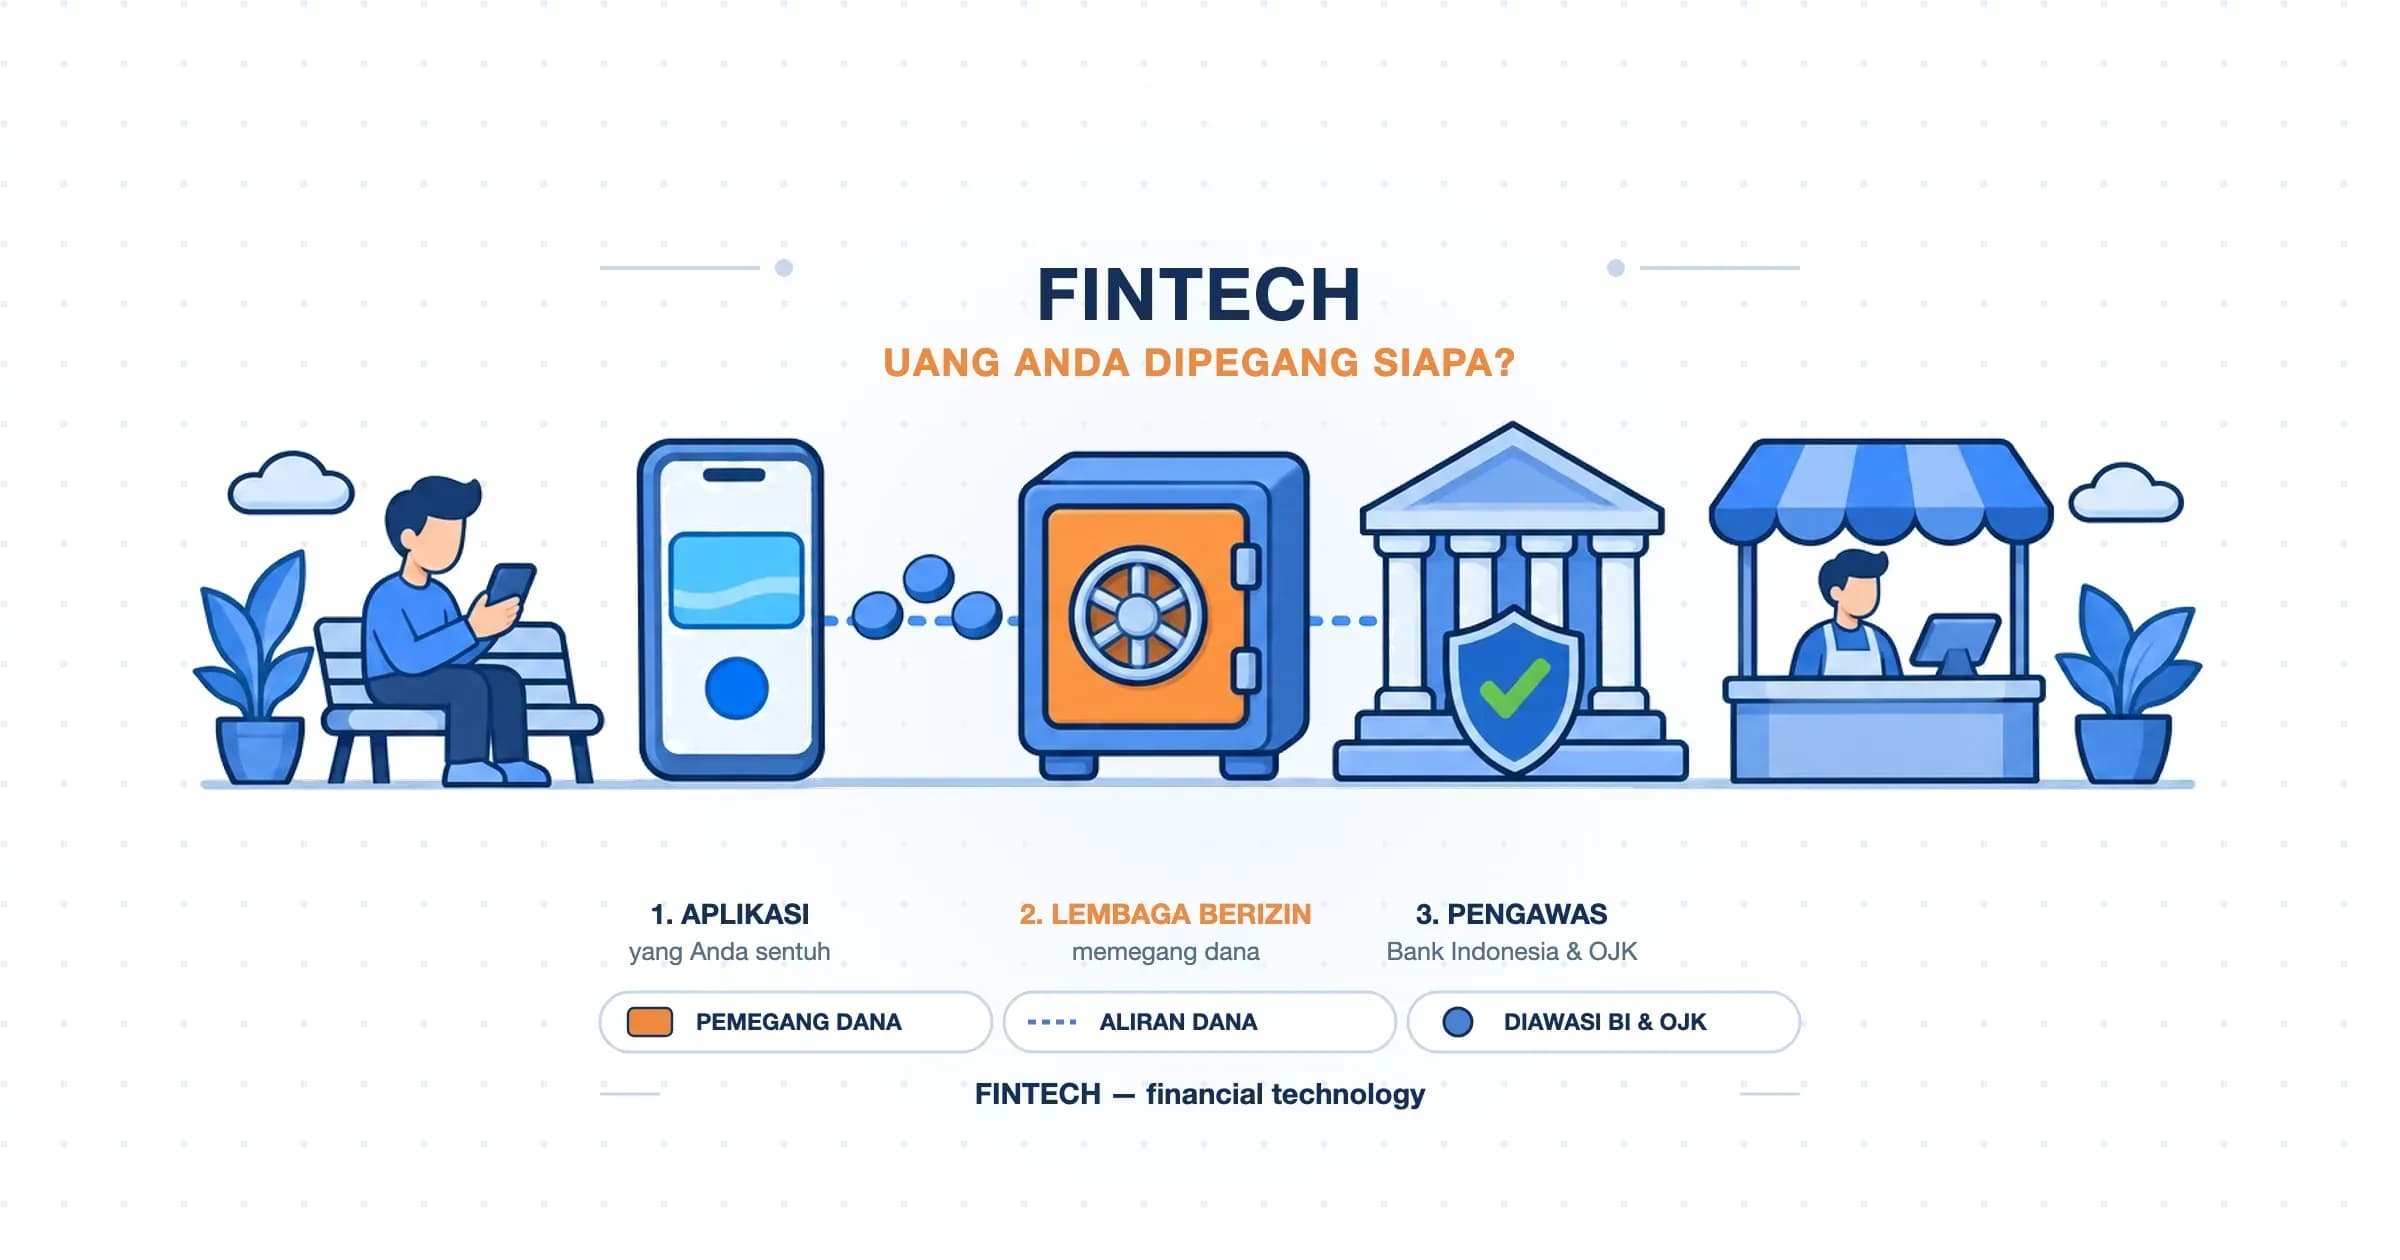
Sebagai salah satu jenis fintech pembayaran yang ikut mengelola uang masyarakat, penyelenggara e-wallet tidak bebas beroperasi. Bank maupun perusahaan nonbank yang menjalankannya wajib mengantongi izin Bank Indonesia sebagai penyedia jasa pembayaran (PJP). Sejak 31 Maret 2026, industri ini diatur oleh PBI Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran. Aturan sebelumnya, PBI 23/6/PBI/2021 tentang PJP, masih berlaku sepanjang tidak bertentangan dengan aturan baru itu.
Cara Kerja E-Wallet: Tiga Sumber Dana dalam Satu Aplikasi
Cara termudah memahami cara kerja e-wallet adalah memisahkan dua hal: tempat uang berada dan cara Anda mengaksesnya. PBI 10/2025 Pasal 13 memakai pembagian yang sama. Regulasi ini membedakan sumber dana (tempat uang berasal) dari akses ke sumber dana (alat untuk memakai uang tersebut).
Aplikasi e-wallet adalah akses. Di belakangnya, ada tiga jenis sumber dana yang umum ditemui:
- Saldo uang elektronik: uang yang Anda setor lebih dulu lewat top up. Inilah saldo yang tampil di layar utama aplikasi seperti DANA atau GoPay.
- Simpanan di bank: sebagian aplikasi mengizinkan Anda menautkan kartu debit atau rekening. Saat membayar, dana dipotong langsung dari rekening tanpa singgah di saldo.
- Pembayaran tunda (deferred payment): fasilitas paylater di dalam aplikasi. Uangnya berasal dari pihak lain dan harus Anda lunasi kemudian, sehingga pada dasarnya ini adalah utang.
Alur yang paling sering terjadi melibatkan sumber dana pertama. Anda melakukan top up dari m-banking, minimarket, atau agen. Uang rupiah itu berpindah ke penerbit, lalu penerbit mencatatnya sebagai saldo uang elektronik atas nama Anda. Saat Anda memindai kode QRIS di kasir, saldo berkurang dan penerbit meneruskan dananya ke akun merchant.
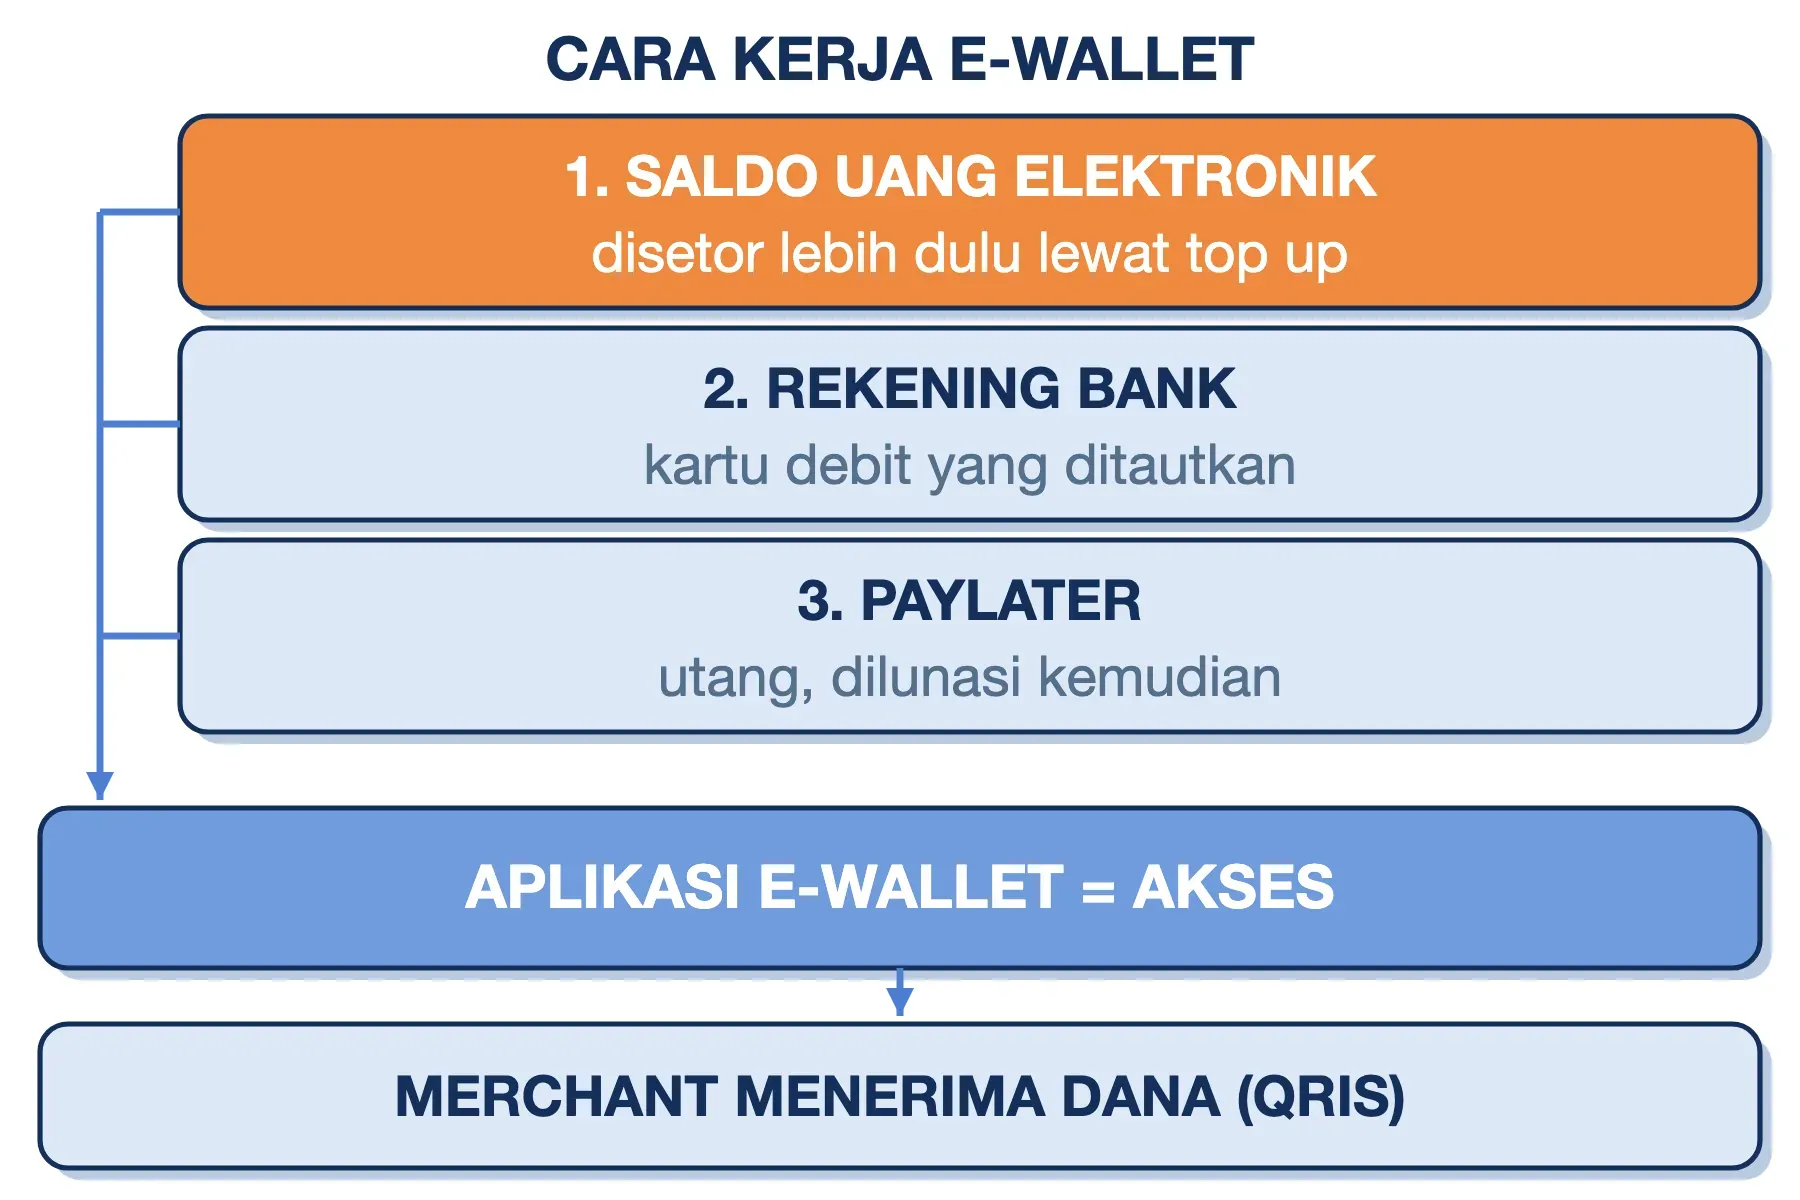
Perlu diperhatikan, uang yang Anda setor tidak tersimpan di dalam ponsel. Ponsel hanya menampilkan catatannya. Uang aslinya dikumpulkan penerbit bersama setoran pengguna lain sebagai dana float, yaitu seluruh saldo yang masih menjadi kewajiban penerbit kepada pengguna. Cara dana ini dijaga kita bahas di bagian keamanan.
Contoh E-Wallet di Indonesia dan Apa Saja Kegunaannya
Jika Anda mencari e-wallet apa saja yang beredar di Indonesia, daftarnya cukup panjang. Namun, sebagian besar pengguna terkonsentrasi pada lima nama berikut.
| E-wallet | Ekosistem asal | Pemakaian khas |
|---|---|---|
| DANA | Aplikasi mandiri | Transfer, tagihan, QRIS |
| GoPay | Gojek | Ojek, pesan makanan |
| ShopeePay | Shopee | Checkout Shopee, QRIS |
| OVO | Grab | Transportasi, ritel |
| LinkAja | Grup BUMN | Layanan BUMN, QRIS |
Survei Jakpat yang dirilis April 2026 terhadap 1.945 responden menempatkan DANA sebagai dompet digital paling banyak dipakai (72%), disusul GoPay (60%). Survei lain dengan metode berbeda bisa menghasilkan urutan yang berbeda. Karena itu, angka ini lebih tepat dibaca sebagai gambaran, bukan peringkat mutlak.
Dari survei yang sama, tiga kegunaan teratas e-wallet adalah transfer uang (70% responden), membayar tagihan (64%), dan belanja online (64%). Pada belanja online, e-wallet biasanya muncul sebagai salah satu metode bayar yang disediakan payment gateway di halaman checkout. Daftar lengkap penyelenggara berizin, termasuk yang kurang populer, dipublikasikan Bank Indonesia di situs bi.go.id.
E-Money Adalah Uang Elektronik, dan Bentuknya Tidak Hanya Kartu
E-money adalah sebutan populer untuk uang elektronik. Menurut PBI 23/6/PBI/2021 Pasal 156, uang elektronik adalah instrumen pembayaran yang memenuhi dua unsur. Pertama, ia diterbitkan atas dasar uang rupiah yang disetor terlebih dahulu kepada penerbit. Kedua, nilai uang itu disimpan secara elektronik dalam media server atau chip.
Dari definisi ini, uang elektronik terbagi menjadi dua menurut media penyimpanannya (Pasal 159):
- Chip based: nilai uang tersimpan di chip pada kartu fisik. Contohnya Flazz dari BCA, kartu e-money dari Bank Mandiri, Brizzi dari BRI, dan TapCash dari BNI. Kartu ini dibaca lewat NFC (Near Field Communication) di gerbang tol atau mesin pembaca, sehingga transaksinya tidak membutuhkan internet. Teknologi tempel ini kami bahas di artikel NFC.
- Server based: nilai uang tersimpan di server penerbit, dan Anda mengaksesnya lewat aplikasi. Saldo di DANA, GoPay, OVO, ShopeePay, dan LinkAja termasuk jenis ini.
Ada pula pembagian berdasarkan lingkup pemakaiannya (Pasal 158). Uang elektronik open loop dapat dipakai di banyak merchant yang berbeda. Sebaliknya, closed loop hanya berlaku di lingkungan penerbitnya, misalnya kartu saldo yang hanya diterima di satu jaringan kantin atau wahana permainan. Penerbit closed loop dengan dana float di bawah Rp1 miliar bahkan dikecualikan dari kewajiban izin PJP (Pasal 162).
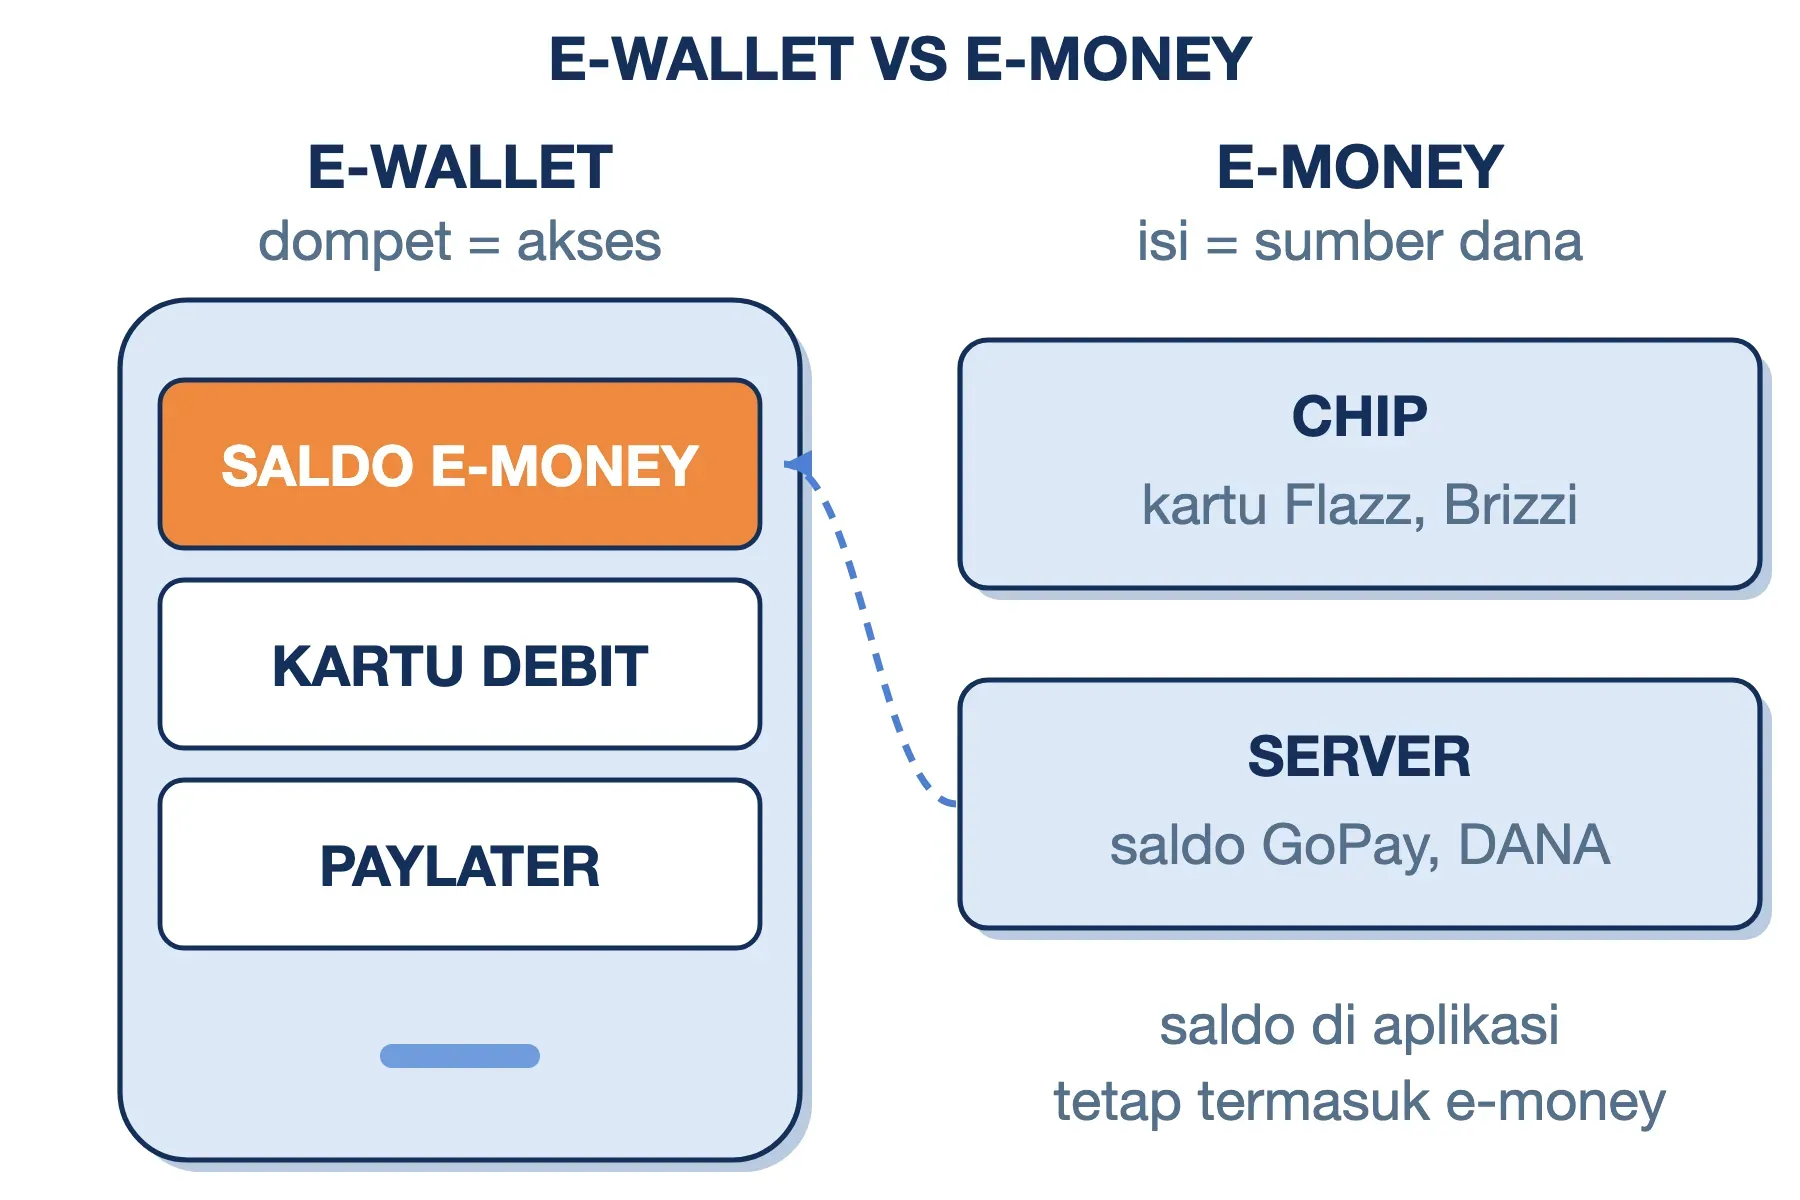
Poin kedua pada daftar di atas paling sering terlewat. Saldo yang tampil di aplikasi e-wallet itu sendiri adalah e-money, hanya saja bermedia server, bukan chip.
Perbedaan E-Money dan E-Wallet yang Kerap Disalahpahami
Penjelasan yang paling banyak beredar menyebut e-money berbentuk kartu, sedangkan e-wallet berbentuk aplikasi. Rumusan ini mudah diingat, tetapi kurang tepat. Saldo GoPay tidak berbentuk kartu, namun secara hukum tetap tergolong uang elektronik.
Perbedaan e-money dan e-wallet yang lebih akurat terletak pada perannya. E-money adalah isi dompet, yaitu nilai uangnya. E-wallet adalah dompetnya, yaitu alat untuk menyimpan dan memakai isi tersebut. Satu aplikasi e-wallet bisa memuat saldo uang elektronik, kartu debit yang ditautkan, dan paylater sekaligus. Sebaliknya, kartu Flazz hanya memuat satu hal, yaitu saldo di chip-nya.
| Aspek | E-money | E-wallet |
|---|---|---|
| Peran | Sumber dana (isi) | Akses (dompet) |
| Dasar hukum | PBI 23/6/2021 Ps. 156 | PBI 18/40/2016 Ps. 1 |
| Media | Chip atau server | Aplikasi ponsel |
| Isi | Satu saldo | Saldo, kartu bank, paylater |
| Butuh internet | Chip tidak, server ya | Ya |
| Contoh | Flazz, Brizzi, saldo GoPay | Aplikasi GoPay, DANA |
Perhatikan baris contoh. Nama GoPay muncul di kedua kolom karena merek tersebut menjalankan dua peran sekaligus. Penerbitnya mengeluarkan saldo uang elektronik, sementara aplikasinya berfungsi sebagai e-wallet. Inilah alasan kedua istilah ini terus tertukar dalam percakapan sehari-hari.
Akun Basic dan Premium: Batas Saldo E-Wallet Menurut BI
Hampir semua e-wallet menawarkan dua tingkat akun, biasanya bernama basic dan premium (atau plus). Pembagian ini bukan sekadar strategi pemasaran. Ia mengikuti aturan Bank Indonesia tentang uang elektronik unregistered dan registered.
Uang elektronik unregistered adalah akun yang data identitas penggunanya tidak terdaftar pada penerbit. Akun basic yang cukup didaftarkan dengan nomor ponsel termasuk kategori ini. Registered adalah akun yang identitasnya terdaftar dan tercatat, biasanya setelah Anda mengunggah KTP dan foto wajah. Artinya, dompet digital tanpa KTP tetap bisa dipakai, hanya dengan batas yang jauh lebih rendah.
Batas yang berlaku saat ini diatur Peraturan Anggota Dewan Gubernur (PADG) Nomor 24/7/PADG/2022 Pasal 11, yang berlaku sejak 1 Juli 2022:
| Akun | Saldo maks. | Masuk/bulan | Transfer & tarik tunai |
|---|---|---|---|
| Unregistered (basic) | Rp2.000.000 | Rp20.000.000 | Tidak tersedia |
| Registered (premium) | Rp20.000.000 | Rp40.000.000 | Tersedia |
Kolom masuk/bulan menghitung uang yang masuk ke akun, yaitu setoran awal, top up, dan transfer masuk. Pembayaran yang keluar tidak ikut dihitung. Kolom terakhir berasal dari PBI 23/6/PBI/2021 Pasal 167, yang membatasi fitur transfer dana dan tarik tunai hanya untuk uang elektronik registered.
Anda mungkin masih menemukan angka saldo maksimal Rp10 juta di berbagai situs. Angka itu berasal dari aturan sebelum Juli 2022 dan sudah digantikan. Batas-batas di atas juga tidak berlaku untuk akun merchant yang khusus dipakai menerima pembayaran.
Seberapa Aman Saldo yang Mengendap di E-Wallet?
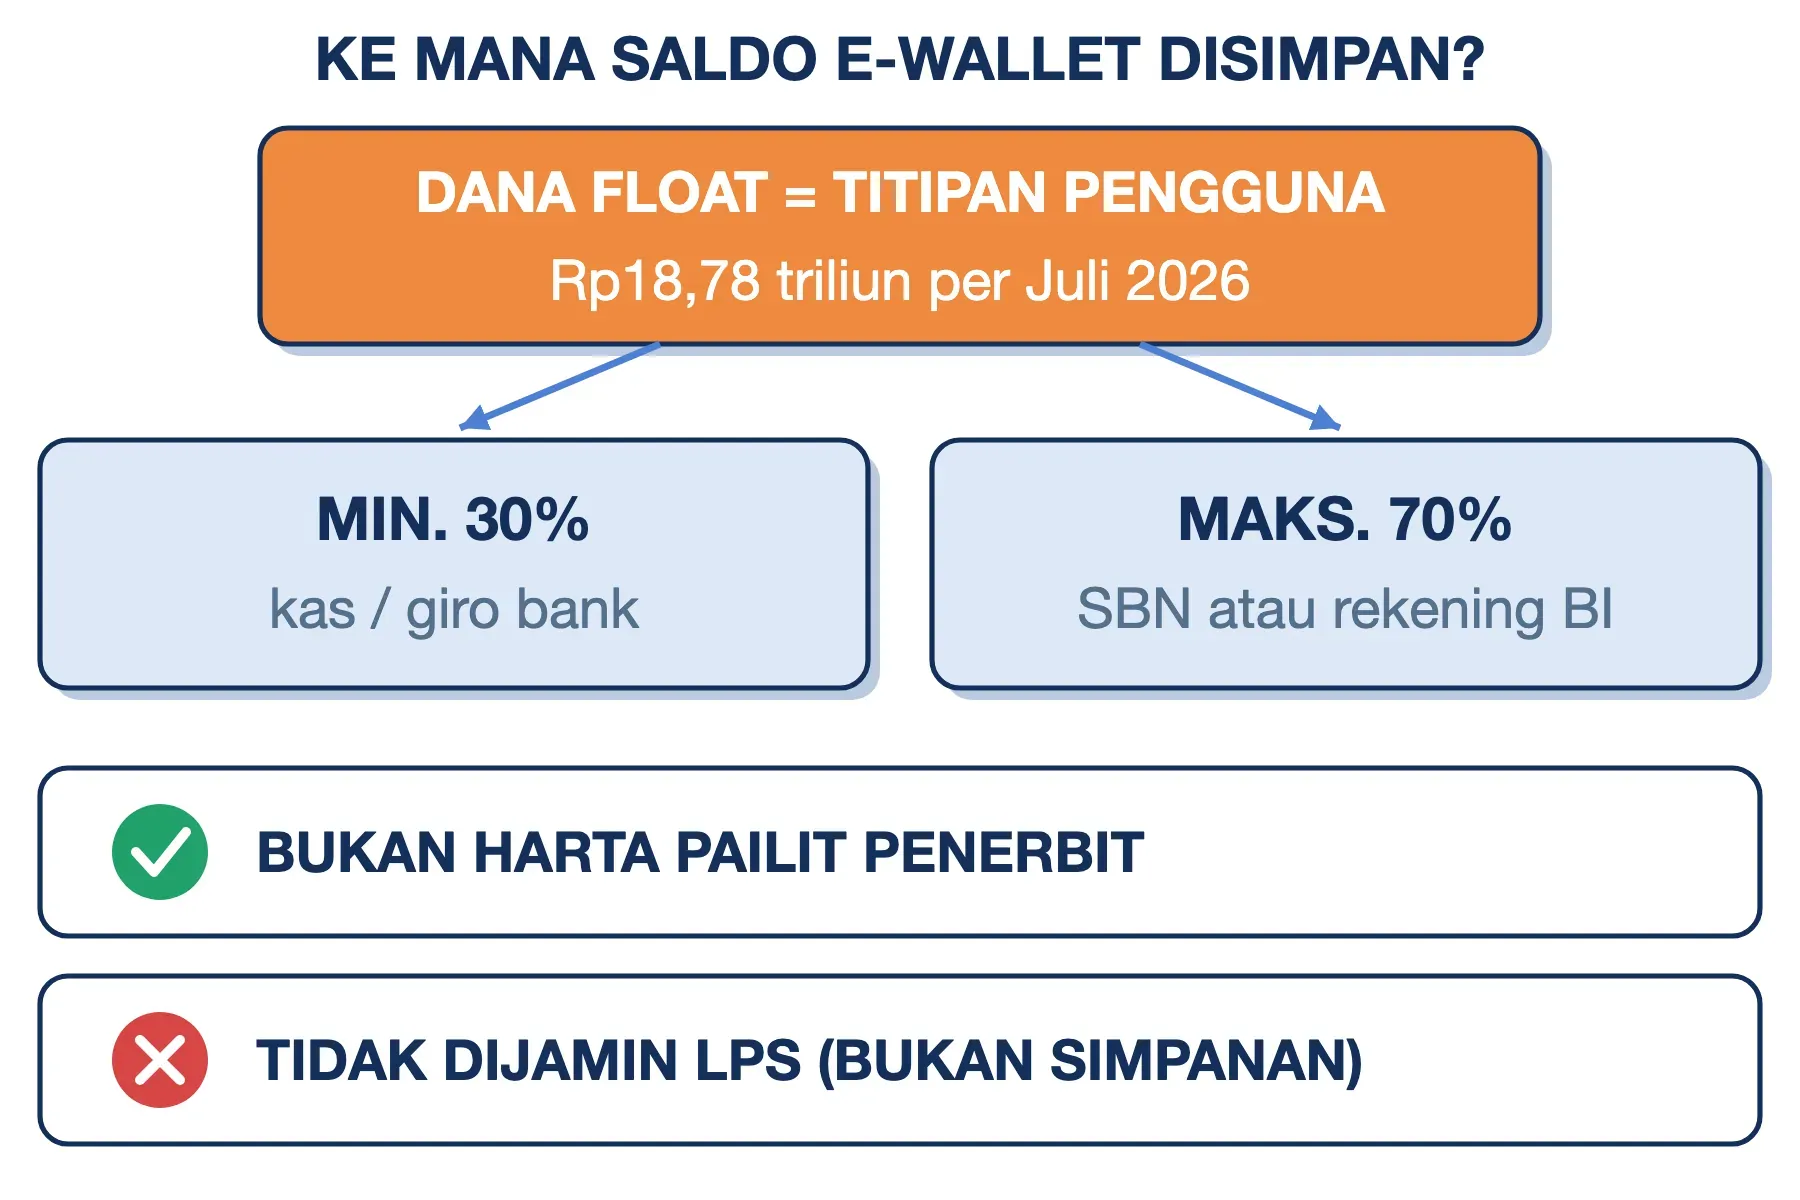
Per Juli 2026, dana yang mengendap di uang elektronik mencapai Rp18,78 triliun, naik 24,8% dibanding tahun sebelumnya menurut data Bank Indonesia yang dikutip Kontan. Wajar jika muncul pertanyaan: apa yang terjadi pada uang ini kalau penerbitnya bermasalah?
Regulasi menjawabnya dengan tiga lapis perlindungan:
- Dana float adalah titipan, bukan milik penerbit: PBI 23/6/PBI/2021 Pasal 164 menyatakan dana float merupakan aset pengguna yang berada dalam pengelolaan penerbit. Jika penerbit dinyatakan pailit, dana ini bukan bagian dari harta pailit. PBI 10/2025 Pasal 164 menegaskan hal serupa untuk dana yang sudah dipisahkan.
- Tempat penyimpanannya diatur: Pasal 165 mewajibkan minimal 30% dana float ditempatkan dalam bentuk kas atau rekening giro di bank besar. Sisanya, maksimal 70%, hanya boleh berupa surat berharga pemerintah atau Bank Indonesia, atau rekening di Bank Indonesia.
- Saldo kartu tidak hangus karena kartunya kedaluwarsa: Pasal 161 ayat (3) menyatakan berakhirnya masa berlaku media uang elektronik tidak menghapus saldo yang belum dipakai. Penerbit wajib memberi tahu cara penyelesaiannya.
Meski begitu, perlindungan ini punya satu celah. Pasal 157 ayat (2) menegaskan nilai uang elektronik bukan simpanan menurut undang-undang perbankan. Konsekuensinya, saldo e-wallet tidak termasuk dalam penjaminan Lembaga Penjamin Simpanan (LPS) seperti tabungan bank. Yang menjaga saldo Anda adalah kewajiban penerbit memisahkan dan menempatkan dana float sesuai tiga poin di atas. Dengan kata lain, dompet digital paling aman tidak ditentukan oleh mereknya, melainkan oleh izin BI penerbitnya dan cara Anda menjaga akun.
Risiko yang lebih sering terjadi justru bukan kebangkrutan penerbit, melainkan akun yang dibajak. Penipu tidak perlu membobol sistem penerbit jika berhasil mendapatkan kode OTP Anda. Karena itu, bagian rekomendasi di bawah menekankan pengamanan akun.
Kelebihan E-Wallet untuk Transaksi Sehari-hari
Dengan memahami cara kerjanya, kelebihan e-wallet bisa dinilai dari mekanismenya, bukan dari janji promosinya:
- Satu aplikasi untuk banyak merchant: berkat QRIS, satu e-wallet bisa membayar di merchant mana pun yang memajang kode QRIS. Anda tidak perlu memakai aplikasi yang sama dengan pedagangnya.
- Sumber dana bisa dipilih per transaksi: jika aplikasi mendukung kartu yang ditautkan, Anda bisa memakai saldo untuk jajan kecil dan kartu debit untuk belanja besar dari tombol bayar yang sama.
- Jatah belanja terpisah dari rekening utama: mengisi saldo sesuai anggaran mingguan membuat pengeluaran lebih terkendali. Begitu saldo habis, belanja nontunai ikut berhenti sampai Anda sengaja mengisinya lagi.
- Transfer antar-pengguna seketika: untuk akun registered, transfer wajib diproses daring dan seketika (Pasal 167 ayat 4). Membagi tagihan makan bersama cukup lewat nomor ponsel.
- Batas saldo menjadi pagar kerugian: saldo maksimal Rp2 juta atau Rp20 juta membatasi kerugian jika ponsel hilang. Kartu debit, sebaliknya, terhubung ke seluruh isi rekening.
- Membuka akses bagi yang belum punya rekening: akun basic hanya membutuhkan nomor ponsel, sehingga pelajar atau pekerja informal tetap bisa bertransaksi nontunai.
Kelemahan E-Wallet dan Hal yang Perlu Anda Pertimbangkan
E-wallet juga punya sisi lain yang jarang terasa sampai Anda mengalaminya sendiri:
- Biaya di beberapa titik: aturan BI mengizinkan penerbit memungut biaya top up, tarik tunai lewat pihak lain, dan transfer ke penerbit yang berbeda. Nominalnya kecil per transaksi, tetapi menumpuk bila Anda sering top up dalam jumlah kecil.
- Ekosistem saling tertutup: saldo GoPay tidak bisa langsung dibelanjakan dari aplikasi DANA. Memindahkan saldo antar-penerbit dihitung sebagai transfer dan bisa dikenai biaya.
- Bergantung pada ponsel, baterai, dan sinyal: transaksi server based membutuhkan internet. Kartu chip justru unggul di sini karena bekerja tanpa jaringan.
- Akun basic sangat terbatas: tidak bisa transfer maupun tarik tunai, dan saldo maksimal Rp2 juta tidak cukup untuk belanja bulanan banyak keluarga.
- Paylater hanya satu ketukan dari tombol bayar: fasilitas pembayaran tunda adalah utang yang diawasi OJK. Kemudahannya membuat pengeluaran mudah melewati kemampuan bayar.
- Sasaran empuk penipuan: modus meminta OTP dengan dalih hadiah atau kurir paket masih efektif. Pola penipuan semacam ini kami uraikan di artikel tentang phishing.
Cara Memakai E-Wallet dengan Aman: Angka yang Bisa Anda Pegang
Rekomendasi berikut bisa langsung Anda terapkan, lengkap dengan angka konkret:
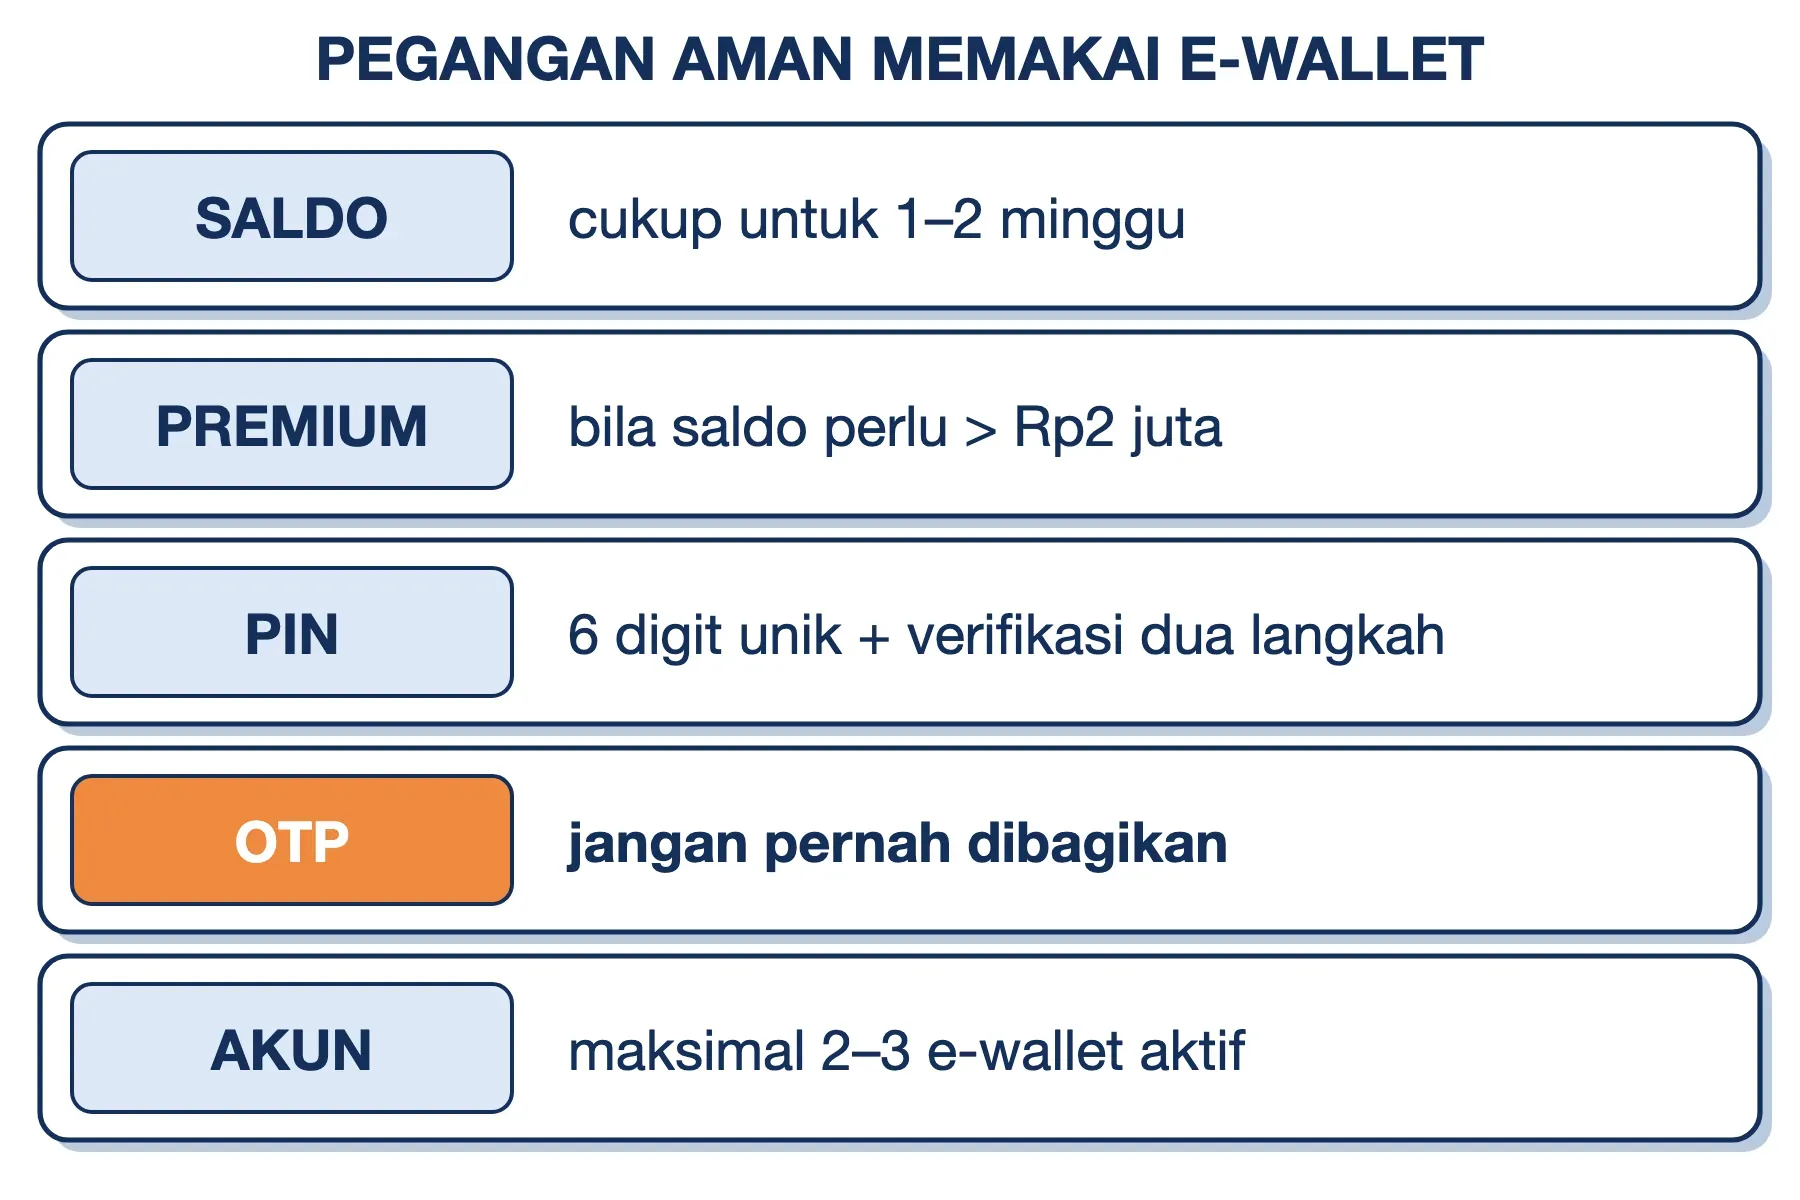
- Isi saldo secukupnya untuk 1–2 minggu: jika pengeluaran nontunai Anda sekitar Rp1,5 juta per bulan, saldo Rp400.000–Rp750.000 sudah memadai. Sisanya biarkan di rekening bank yang dijamin LPS.
- Upgrade ke premium hanya bila perlu: akun premium dibutuhkan jika Anda menyimpan lebih dari Rp2 juta atau perlu mengirim uang ke rekening bank. Untuk bayar ojek dan QRIS, akun basic sudah cukup, dan data KTP Anda tidak perlu tersebar di banyak aplikasi.
- Pakai PIN 6 digit yang tidak dipakai di tempat lain: hindari tanggal lahir dan angka berurutan. Aktifkan juga kunci biometrik dan verifikasi dua langkah jika aplikasinya menyediakan.
- Jangan pernah membagikan kode OTP: penerbit resmi tidak pernah meminta OTP lewat telepon, chat, maupun media sosial.
- Batasi dua sampai tiga e-wallet aktif: tidak ada satu dompet digital terbaik untuk semua orang. Pilih satu untuk transaksi harian, lalu satu atau dua sesuai ekosistem belanja Anda. Setiap akun tambahan berarti saldo yang tercecer dan satu titik lagi yang harus diamankan.
- Cek izin penerbit sebelum memasang aplikasi baru: daftar PJP berizin dipublikasikan Bank Indonesia. Layanan tanpa izin BI tidak terikat kewajiban memisahkan dana float.
- Nonaktifkan paylater yang tidak dipakai: fitur yang tidak aktif tidak bisa disalahgunakan, baik oleh Anda sendiri saat impulsif maupun oleh orang yang membajak akun.
Pertanyaan yang Sering Diajukan
Apakah saldo e-wallet bisa dicairkan ke rekening bank?
Bisa, dengan syarat akun Anda sudah registered atau premium. PBI 23/6/PBI/2021 Pasal 167 hanya mengizinkan fitur transfer dana dan tarik tunai pada uang elektronik registered. Pencairan dilakukan lewat menu tarik saldo atau kirim ke bank di aplikasi, dan sebagian penerbit memungut biaya administrasi.
Kirim ke e-wallet maksudnya apa?
Artinya memindahkan uang dari rekening bank atau e-wallet lain ke akun e-wallet seseorang, biasanya memakai nomor ponsel yang terdaftar. Menurut aturan BI, transfer dari rekening ke e-wallet diperlakukan sebagai top up. Karena itu, kiriman tersebut ikut dihitung dalam batas saldo dan batas transaksi masuk milik penerimanya.
Apakah BRImo termasuk e-wallet?
Tidak. BRImo adalah aplikasi mobile banking yang mengakses rekening tabungan di BRI, bukan saldo uang elektronik. Menu Dompet Digital di BRImo berfungsi untuk top up e-wallet seperti DANA, OVO, GoPay, dan ShopeePay dari rekening BRI. Uang elektronik yang diterbitkan BRI sendiri berbentuk kartu chip bernama Brizzi.
Apa bedanya e-wallet dengan mobile banking?
Mobile banking mengakses simpanan di rekening bank, yang tidak punya batas saldo dan masuk penjaminan LPS sampai batas tertentu. E-wallet terutama memakai saldo uang elektronik dengan batas Rp2 juta atau Rp20 juta. Untuk menyimpan uang dan transaksi besar, m-banking lebih sesuai. Untuk transaksi kecil yang sering, e-wallet lebih praktis.
Kesimpulan
E-wallet adalah dompetnya, sedangkan e-money adalah isinya. Aplikasi seperti DANA, GoPay, dan OVO menjalankan keduanya sekaligus, sehingga istilahnya mudah tertukar. Akun basic sudah cukup untuk bayar QRIS dan ojek online dengan saldo di bawah Rp2 juta. Akun premium baru dibutuhkan saat Anda perlu menyimpan lebih banyak atau mengirim uang ke rekening bank. Apa pun pilihannya, perlakukan e-wallet sebagai dompet harian, bukan tempat menabung.
Semoga artikel ini membantu.